


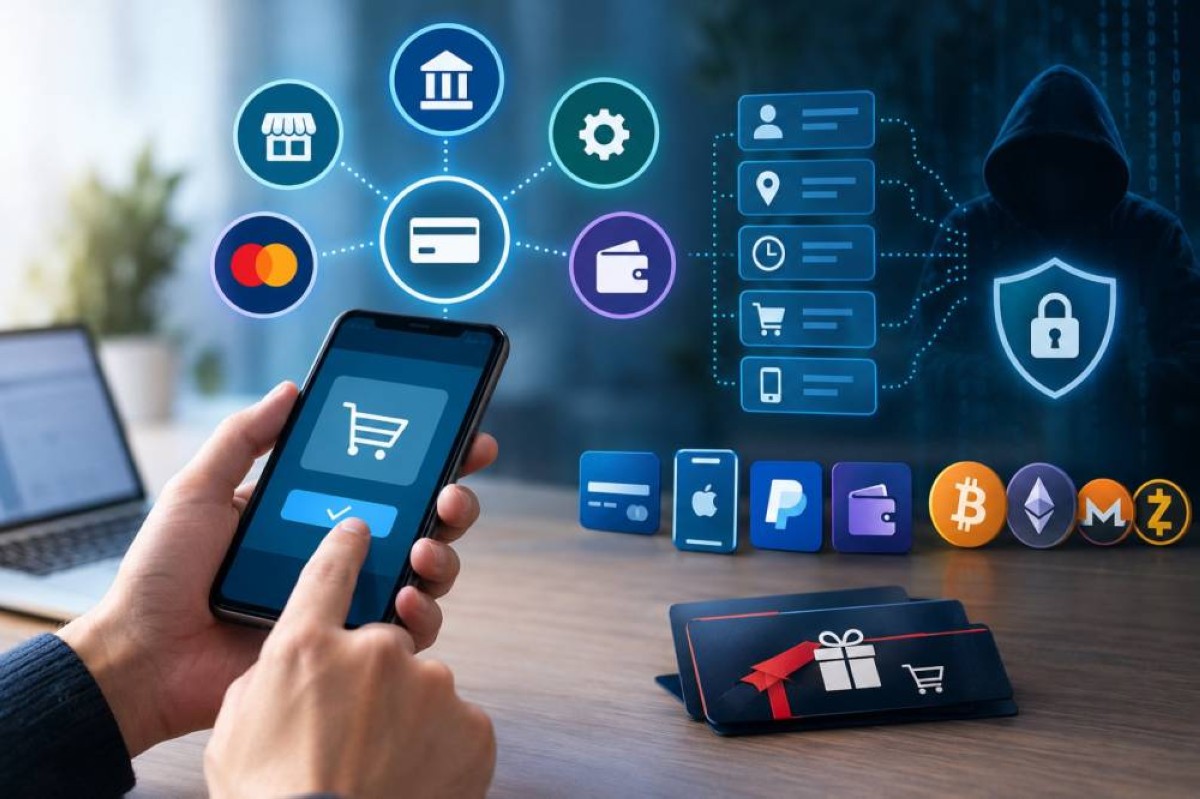
أصبحت المدفوعات الإلكترونية جزءا أساسيا من الحياة اليومية، لكن سهولة الدفع عبر الهاتف أو الإنترنت قد تحمل تكلفة خفية تتعلق بخصوصية المستخدمين، في ظل جمع البنوك وشركات التكنولوجيا المالية ومزودي خدمات الدفع بيانات المعاملات والاحتفاظ بها، وفقا لطبيعة وسيلة الدفع المستخدمة.
وبحسب تقرير نشره موقع ProtectPrivacy، فإن عملية شراء بسيطة قد تترك سجلات لدى عدة جهات، تشمل التاجر ومعالج الدفع وشبكة البطاقات والبنك أو مزود المحفظة الرقمية، وقد تتضمن هذه السجلات قيمة المعاملة واسم التاجر وتوقيتها، إلى جانب معلومات الحساب أو الجهاز المرتبط بها.
البطاقات والمحافظ الرقمية.. بيانات متعددة المصادر
وأوضح التقرير أن مدفوعات البطاقات تمر عبر منظومة تضم التاجر ومعالج الدفع والبنك المستحوذ وشبكة البطاقات والبنك المُصدِر، ما يتيح تسجيل تفاصيل مختلفة بحسب دور كل جهة.
كما قد تستخدم بعض المؤسسات البيانات المجمعة أو التي أزيلت منها معرّفات الهوية لأغراض التحليلات التجارية وإدارة المخاطر والإعلانات، وفقا لسياساتها والقوانين المعمول بها.
وفي مؤشر على مخاطر إعادة تحديد الهوية، استشهد التقرير بدراسة أجراها باحثون من معهد ماساتشوستس للتكنولوجيا عام 2015، ووجدت أن معرفة توقيت وأماكن أربع عمليات شراء كانت كافية لتحديد هوية 90% من الأشخاص ضمن مجموعة بيانات تضمنت معاملات بطاقات ائتمان لـ1.1 مليون مستخدم على مدى ثلاثة أشهر.
وتختلف المحافظ الرقمية في تعاملها مع البيانات، إذ تستخدم Apple Pay رموزا بديلة لبيانات البطاقة، بحيث يتلقى التاجر رقم حساب خاصا بالجهاز ورمزا أمنيا للمعاملة بدلا من رقم البطاقة الفعلي، أما خدمات مثل PayPal، فتحتفظ ببيانات الحسابات والمعاملات ومعلومات الاتصال والأجهزة، وقد تشمل تفاصيل المشتريات والموقع.
وأشار التقرير إلى أن بيان الخصوصية الخاص بـPayPal في المملكة المتحدة يسمح بالاحتفاظ بالمعلومات الشخصية المرتبطة بعلاقة الشركة بالعميل لمدة تصل إلى عشر سنوات بعد انتهائها، مع مراعاة القوانين السارية، ما يعني أن إغلاق الحساب لا يؤدي بالضرورة إلى حذف سجلاته فورا.
العملات المشفرة لا تعني إخفاء الهوية
ورغم أن معاملات Bitcoin وEthereum لا تتطلب تسجيل الاسم الحقيقي للمستخدم على سلسلة الكتل، فإنها لا توفر إخفاءً كاملا للهوية، إذ تظل عناوين المحافظ والمبالغ وتوقيت المعاملات متاحة على السجلات العامة، ويمكن ربطها بأشخاص محددين عبر بيانات منصات التداول أو حسابات التجار أو أدوات تحليل سلاسل الكتل.
في المقابل، تستخدم عملات مثل Monero وZcash تقنيات لتعزيز الخصوصية وحجب بعض تفاصيل المعاملات، لكن مستوى الحماية يختلف بحسب العملة ونوع المعاملة، ولا يشمل بالضرورة البيانات الشخصية المقدمة إلى منصات التداول أو مزودي خدمات الدفع.
بطاقات الهدايا تقلل مشاركة بيانات الدفع
وتوفر بطاقات الهدايا المشتراة بالعملات المشفرة خيارا للفصل بين وسيلة الدفع الأصلية والمتجر النهائي، وتتيح خدمات مثل CoinsBee شراء القسائم بالعملات المشفرة واستخدامها لدى المتاجر المشاركة، دون أن يحتاج المتجر إلى معالجة بيانات المحفظة المستخدمة في الشراء.
لكن هذه الطريقة لا تمحو سجلات المعاملة، إذ قد يحتفظ مزود القسيمة وشركاؤه ببيانات الطلب والدفع، فيما تظل المعاملة الأصلية ظاهرة على سلسلة الكتل العامة. كما يمكن للمتاجر جمع معلومات إضافية عبر الحسابات الإلكترونية وبيانات التوصيل وملفات تعريف الارتباط وبرامج الولاء.
ووفقا للتقرير، تتيح CoinsBee إجراء مشتريات دون التحقق من الهوية ضمن حدود تصل إلى 1000 يورو لكل طلب و10 آلاف يورو إجمالا، مع خضوع بعض المنتجات لمتطلبات تحقق إضافية.
الوعي بالبيانات أساس حماية الخصوصية
وحذر التقرير من أن تراكم سجلات الدفع قد يكشف أنماط الإنفاق والاهتمامات وعادات التسوق والسفر، خصوصا عند دمجها مع بيانات التصفح وحسابات المتاجر وبرامج الولاء، كما قد تتعرض هذه المعلومات للاختراق أو الإفصاح بموجب طلبات قانونية.
وخلص إلى أن حماية الخصوصية لا تعتمد على اختيار وسيلة دفع مجهولة الهوية تماما، بل على معرفة الجهات التي يمكنها ربط المعاملة بالمستخدم، ونوعية البيانات التي تجمعها، ومدة الاحتفاظ بها، ومتطلبات التحقق من الهوية.
وبينما توفر البطاقات والمحافظ الرقمية والعملات المشفرة والقسائم مستويات متفاوتة من الحماية، يبقى فهم سياسات مزودي الخدمات وحدود الخصوصية التي تقدمها كل وسيلة خطوة أساسية لتقليل مخاطر كشف البيانات عند الدفع الإلكتروني.