


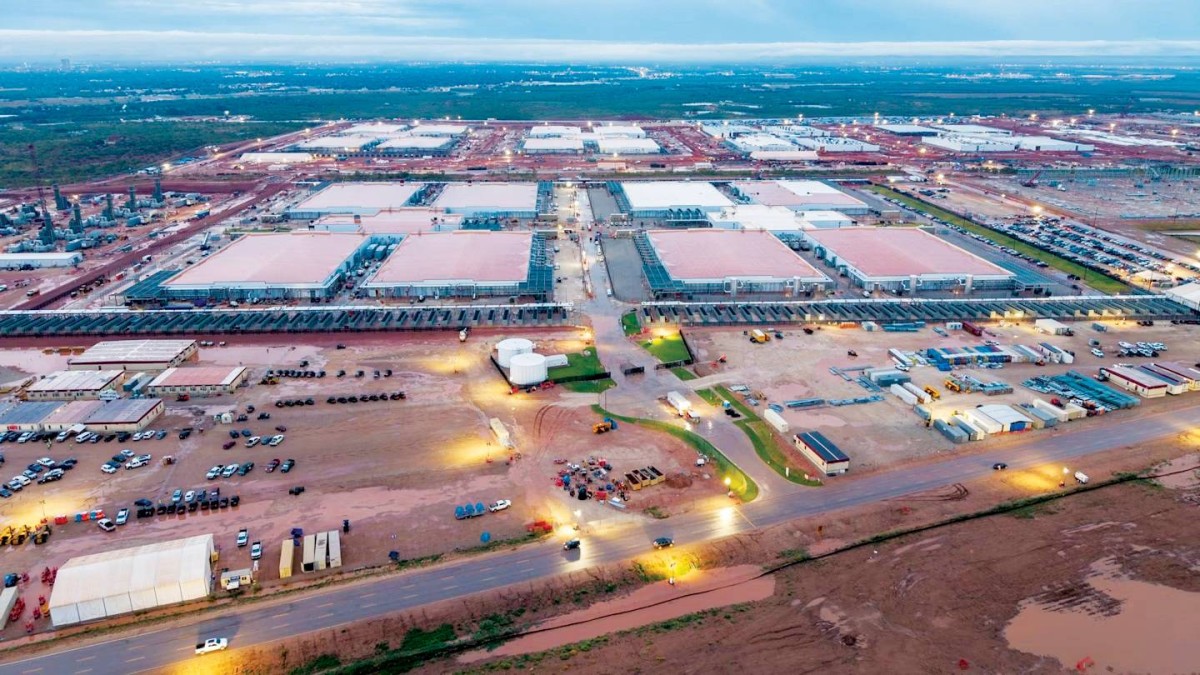
فقد نشب نزاع قانوني شمل شركة «أوراكل»، عملاق التكنولوجيا الأمريكي الذي يتولى استئجار مراكز البيانات وتجهيزها ثم إعادة تأجيرها لشركات مثل «أوبن إيه آي» (OpenAI).
ما يشير إلى وجود خطر إضافي، قد يكون المستثمرون أغفلوه في البداية، وسط شبكة العلاقات المعقدة التي تشكل سلسلة القيمة في قطاع مراكز البيانات.
وتواجه «أوراكل» التزاماً باستئجار مركز بيانات في ولاية نيو مكسيكو أصبح استكماله مهدداً بتأخيرات سياسية وتنظيمية.
ووفقاً لتقارير أوردتها شبكة «بلومبرغ»، قد تلجأ الشركة إلى التمسك ببند «القوة القاهرة»، وهو الاستثناء القانوني الذي يتيح للشركات التملص من التزاماتها التعاقدية عند حدوث ظروف خارجة عن الإرادة. وفي الوقت نفسه، انخفض السعر المتداول للديون الداعمة لمركز البيانات.
ويعني ذلك أن السند الذي تبلغ قيمته الاسمية دولاراً واحداً يمكن بيعه حالياً بنحو 90 سنتاً، أي أن السوق أصبح يقيم إجمالي هذه الديون بنحو 90 % من قيمتها الاسمية.
وإذا انطبق هذا السعر على كامل الدين البالغ 18 مليار دولار، فإن قيمته السوقية الحالية تبلغ نحو 16.2 مليار دولار.
أي أن المستثمرين الذين مولوا إنشاء مركز البيانات يتوقعون عائداً مالياً حتى لو تأخر المركز في بدء التشغيل.
فإذا تعذر على «أوراكل» دفع الإيجار المعتاد لأن المركز لم يصبح جاهزاً، فقد تظل مطالبة بمبالغ تغطي تكلفة الأموال التي استثمرها الممولون والعائد الذي كانوا يتوقعونه منها.
وقد تشمل هذه المدفوعات الفوائد والعائد على الاستثمار، ويمكن أن تستمر لفترة تصل إلى ثلاث سنوات وفقاً لشروط العقد.
ولم يعد الأمر يقتصر على أسهم الملكية والديون التقليدية، بل امتد ليشمل عقود الإيجار، وضمانات القيمة المتبقية كخطوط حماية، والتزامات الشراء الآجلة.
غير أن المستثمرين ليسوا غافلين تماماً عن هذه الحقيقة؛ إذ تتحمل «أوراكل» التزامات بقيمة 260 مليار دولار خارج الميزانية العمومية، في وقت تراجعت فيه أسهمها بنسبة 55 % خلال العام الماضي.
وإذا أضفنا الشركات التكنولوجية العملاقة الأخرى، مثل «ميتا بلافورمز» و«ألفابيت» و«مايكروسوفت» و«أمازون».
فتقدر وكالة «موديز» أن إجمالي الالتزامات خارج الميزانية العمومية لجميع هذه الشركات قفز من 350 مليار دولار عام 2023 إلى 2.8 تريليون دولار حالياً.
ويتباهى مطورو مراكز البيانات بعقود تمتد لعقود مع شركات مثل «أوبن إيه آي» و«أنثروبيك» و«سوفت بنك» و«إنفيديا».
بدورها، تستعرض هذه الشركات قدرتها الفائقة على الوصول إلى رؤوس الأموال؛ خصوصاً أن شركات مثل «مايكروسوفت» و«ألفابيت» و«ميتا» تمتلك أنشطة تجارية ضخمة تولد تدفقات نقدية يمكن التوسع في استخدامها عند وقوع الأزمات.
فإن الموقف يحتمل اتجاهين؛ فقد تجد شركات مثل «ميتا» و«مايكروسوفت» مصلحة في تسوية الأمور مالياً وتغطية أي عجز مؤقت لإغلاق الملف إذا لم تسر المشاريع كما هو مخطط لها، أو قد تختار ممارسة نفوذها واستعراض قوتها المالية والضغط بوزنها الاستثماري.
غير أن الضبابية القانونية أصبحت عنصراً جديداً يجب على المستثمرين إدراجه ضمن معادلات تقييم الأسهم، وهو أمر يبدو أن الأسواق لم تدركه إلا أخيراً.