

قبل سنوات قليلة، كان يكفي تقريباً أن يرتبط اسم شركة بالذكاء الاصطناعي حتى تبدأ التوقعات بالصعود، المستثمرون يندفعون، أسعار الأسهم ترتفع، والشركات تعد بمستقبل ستغير فيه الخوارزميات كل شيء، من الصناعة والطب إلى السيارات والهواتف وطريقة عمل المكاتب.
لكن في الصين، بدأ السؤال يتغير، فقد أصبح: من سيتمكن فعلاً من تحويل هذه الثورة التكنولوجية إلى أرباح؟ والسؤال مكلف للغاية.
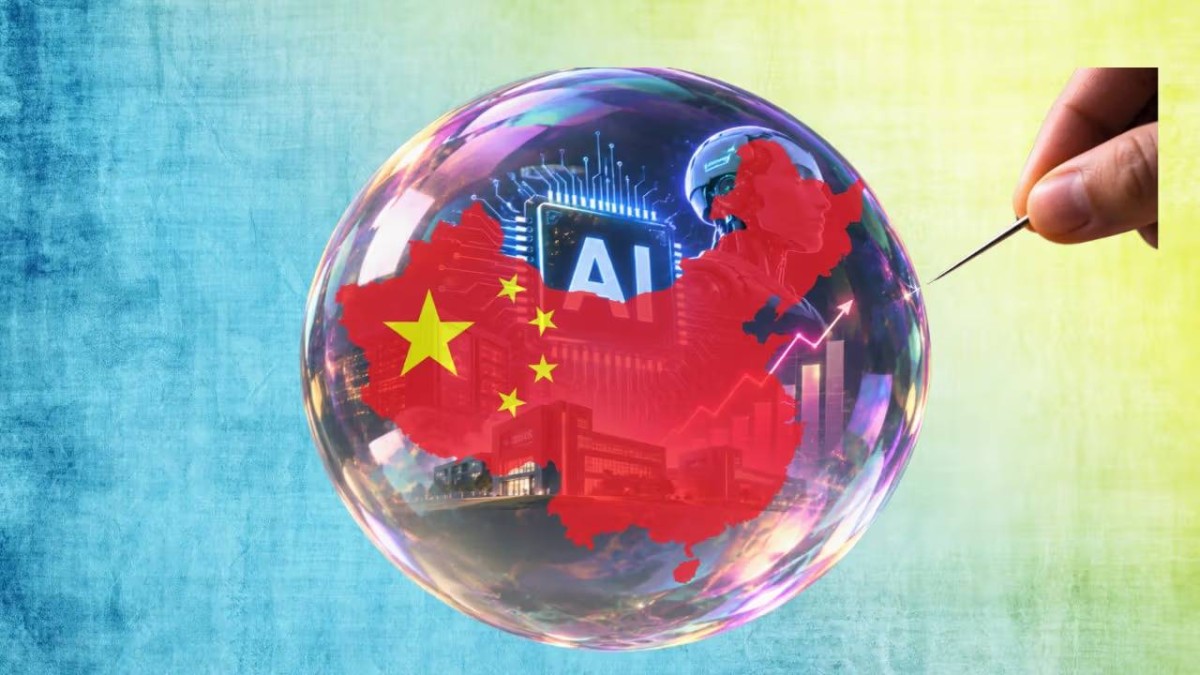
فقد هبط مؤشر «STAR 50»، الذي يضم مجموعة من أبرز شركات التكنولوجيا والابتكار المدرجة في شنغهاي، بأكثر من 40% خلال أربعة أشهر حتى 29 أكتوبر، ما محا نحو 480 مليار دولار من القيمة السوقية، وفق تقرير«سي إن إن».
هذه الخسارة الضخمة لا تعني بالضرورة أن قصة الذكاء الاصطناعي الصينية انتهت، لكنها تكشف تغيراً مهماً في مزاج السوق، فالمستثمر الذي كان مستعداً في ذروة الحماس لشراء المستقبل، أصبح يريد رؤية شيء أكثر واقعية في الحاضر: الإيرادات والأرباح والقدرة الحقيقية على تحويل المليارات المنفقة على التكنولوجيا إلى عائد مالي.
من الحماس إلى الحسابات
لفهم ما يجري، يكفي النظر إلى تقييمات السوق، حتى بعد موجة التراجع، كان مؤشر «STAR 50» يتداول في 26 أكتوبر عند نحو 100 ضعف أرباح شركاته خلال الأشهر الـ12 الماضية، بعدما اقترب في مرحلة سابقة من 250 ضعفاً.
المشكلة هنا ليست في الذكاء الاصطناعي نفسه، إنما في السعر الذي كان المستثمرون مستعدين لدفعه مقابل الوعد بعوائده المستقبلية.
وكلما ارتفع السعر، ارتفع معه سقف التوقعات، فعندها لا يكفي أن تكون التكنولوجيا جيدة، أو أن تمتلك الشركة منتجاً مثيراً للاهتمام، إنما عليها أن تنمو بسرعة كافية لتبرير تقييم سبق أرباحها بسنوات.
ووفق أرقام «غولدمان ساكس» التي أوردها التقرير، شكلت الأسهم المرتبطة بالذكاء الاصطناعي نحو 42% من القيمة السوقية و57% من التداولات عبر أسهم البر الرئيسي الصيني وأسهم H المدرجة في هونغ كونغ.
عندما يصبح قطاع واحد بهذا الحجم من الاهتمام، فإن أي تغيير في شهية المستثمرين لا يبقى محصوراً في عدد قليل من الشركات.
هل انفجرت الفقاعة فعلاً؟
هناك فارق بين تراجع أسهم شركات الذكاء الاصطناعي وبين فشل الذكاء الاصطناعي كتكنولوجيا أو كصناعة، فالأول يمكن أن يحدث لأن أسعار الأسهم وصلت ببساطة إلى مستويات أعلى من قدرة الأرباح الفعلية على تبريرها، بينما الثاني يتطلب فشلاً أعمق في الطلب والاستخدام والقيمة الاقتصادية.
وهنا تصبح التجربة الصينية أكثر إثارة للاهتمام عالمياً، فالمستثمرون لا يتراجعون بالضرورة عن الإيمان بمستقبل الذكاء الاصطناعي، وإنما يعيدون تقييم السعر المناسب لهذا المستقبل.
وبحسب محللين تحدثت إليهم قناة آسيا الإخبارية، يمكن للدعم الحكومي ومصادر التمويل الأخرى أن يساعدا الصين على مواصلة طموحاتها في الذكاء الاصطناعي، حتى مع تراجع شهية أسواق الأسهم، بينما قد تتعرض الشركات الأصغر والأكثر استنزافاً للنقد لضغوط أكبر.
وهذا يعني أن التصحيح قد يفصل تدريجياً بين الشركات التي تمتلك نموذج أعمال قادراً على الصمود وتلك التي استفادت أساساً من الحماس المحيط بكلمتي «الذكاء الاصطناعي».
الرقائق.. المشكلة التي لا تحلها البورصة
كريستوفر بيدور من «غافيكال دراغونوميكس» يرى أن العقبة الأكبر أمام طموحات الصين في هذا المجال ليست التمويل بقدر ما هي الوصول إلى الرقائق المتقدمة.
فالمال يستطيع تمويل الشركات والأبحاث ومراكز البيانات، لكنه لا يلغي القيود التي تواجه الوصول إلى بعض التقنيات المتقدمة، وهنا تنتقل قصة الذكاء الاصطناعي من البورصة إلى قلب المنافسة التكنولوجية العالمية، حيث لا يُحدد التفوق بحجم الاستثمارات فقط، وإنما أيضاً بالقدرة على الوصول إلى البنية التحتية والحوسبة والرقائق اللازمة لبناء النماذج المتطورة.
هل الصين إنذار مبكر للعالم؟
الارتفاع الهائل المرتبط بالذكاء الاصطناعي لم يكن ظاهرة صينية فقط، لكن المقارنة المباشرة بين الصين والولايات المتحدة قد تكون مضللة، فعمالقة التكنولوجيا الأمريكيين مثل «مايكروسوفت» و«ألفابت» و«أمازون» و«ميتا» يمتلكون أعمالاً قائمة تدر إيرادات وتدفقات نقدية تدعم استثماراتهم الكبيرة في الذكاء الاصطناعي.
فهل انتهى الزمن الذي كان فيه مجرد الوعد بالذكاء الاصطناعي كافياً لتبرير أي تقييم؟
ما يحدث في الصين يقدم إجابة أولية، فالتكنولوجيا لم تختفِ، والاستثمارات لم تتوقف، والسباق العالمي لم ينتهِ، لكن السوق بدأ يطلب الدليل.