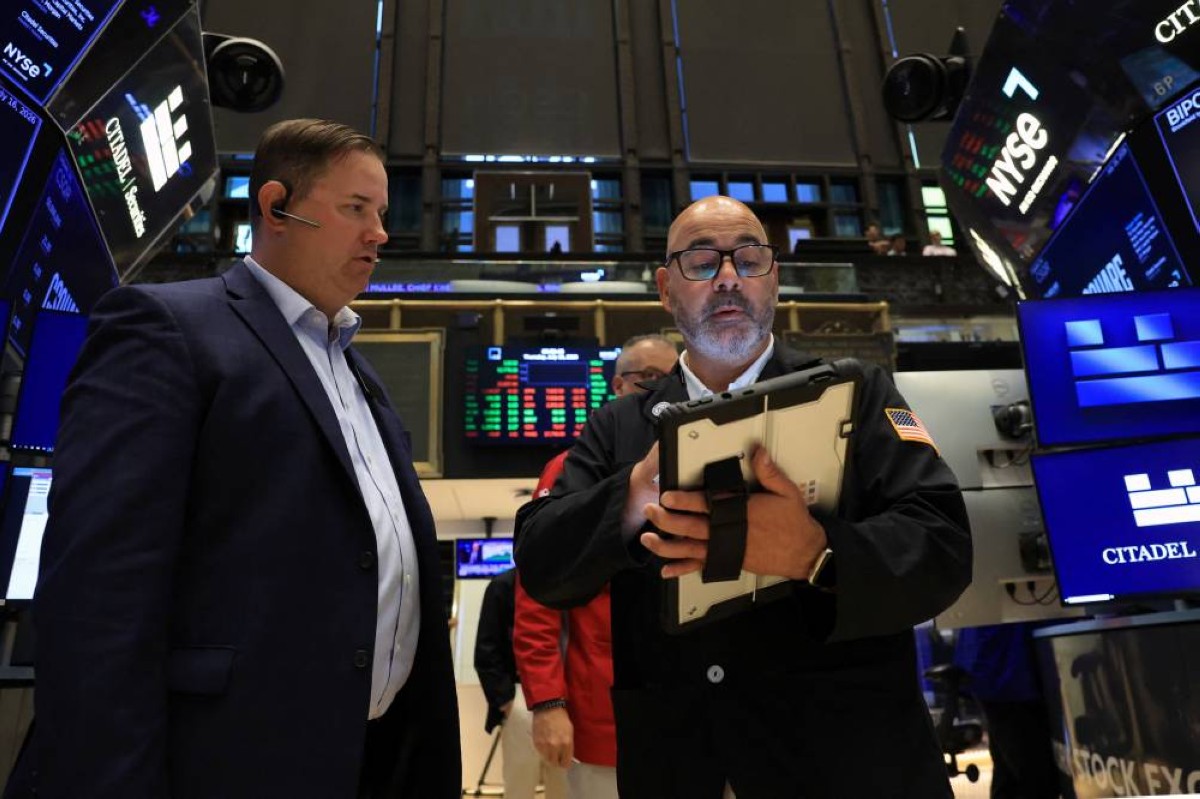
شهدت الأسواق العالمية تحسناً ملحوظاً في معنويات المستثمرين خلال تعاملات الخميس، مع ارتفاع الأسهم الأمريكية والأوروبية واليابانية، في وقت وفّر فيه تراجع أسعار النفط بعض المتنفس للأسواق بعد قرار مجلس الاحتياطي الفيدرالي الأمريكي رفع أسعار الفائدة للمرة الأولى منذ أكثر من ثلاث سنوات. وفي المقابل، بقيت المخاطر الجيوسياسية وضبابية مسار السياسة النقدية عوامل رئيسية تحد من قدرة الأسواق على الاستقرار.
وفي «وول ستريت»، ارتفع مؤشر داو جونز بنسبة 0.61% إلى 51,778.04 نقطة، وصعد ستاندرد آند بورز 500 بنسبة 1.06% إلى 7,631.86 نقطة، بينما قفز ناسداك بنسبة 1.59% إلى 26,390.96 نقطة. كما ارتفع مؤشر «راسل 2000» للشركات الصغيرة بأكثر من 1%.
وجاءت المكاسب بعد أن رفع الفيدرالي سعر الفائدة ربع نقطة مئوية إلى نطاق 3.75%–4%، في خطوة كانت متوقعة إلى حد كبير، لكنها حملت في الوقت نفسه إشارات أكثر تشدداً بشأن مسار السياسة النقدية المقبل. وتشير توقعات مسؤولي البنك إلى احتمال رفع إضافي خلال العام، فيما يراهن المتعاملون على احتمال يقارب 51% لزيادة أخرى في اجتماع أكتوبر، مقارنة بنحو 44% قبل يوم واحد.
وساعد تراجع عوائد سندات الخزانة الأمريكية لأجل 10 سنوات على تخفيف الضغوط عن الأسهم، بعدما تجاوز العائد مستوى 5% عقب قرار الفيدرالي قبل أن يتراجع إلى نحو 4.95%. وتكتسب حركة سوق السندات أهمية خاصة بالنسبة للأسهم، إذ إن ارتفاع العوائد يرفع جاذبية أدوات الدخل الثابت ويزيد تكلفة التمويل، بينما يمنح انخفاضها دعماً نسبياً للأصول الأكثر مخاطرة.
التكنولوجيا تقود المكاسب
استفادت أسهم التكنولوجيا من تحسن شهية المخاطرة، مع ارتفاع سهمي إنفيديا وأمازون بأكثر من 2% لكل منهما، بينما تقدمت ثمانية قطاعات من أصل 11 قطاعاً في «ستاندرد آند بورز 500». وتصدر قطاع المرافق المكاسب بارتفاع بلغ 1%.
كما امتدت موجة الصعود إلى شركات مرتبطة بالأصول الرقمية، بعد إعلان هيئة الأوراق المالية والبورصات الأمريكية عن إعفاء لمدة خمس سنوات لتداول الأسهم المرمّزة. وارتفعت أسهم روبن هود وسيركل إنترنت جروب بنحو 3% و4% على التوالي، فيما صعد سهم كوين بيس نحو 3%.
في المقابل، تراجعت بعض أسهم شركات الحوسبة السحابية، حيث انخفض سهم «كور ويف» 4% بعد إعلان خطط لزيادة رأس المال عبر طرح أسهم وسندات قابلة للتحويل، بينما هبط سهم «فلوانس إنيرجي» بأكثر من 14% بعد خفض توقعاتها لإيرادات السنة المالية 2026.
أوروبا تلحق بموجة الصعود
امتدت حالة التفاؤل إلى الأسواق الأوروبية، حيث ارتفع مؤشر ستوكس 600 بنسبة 0.9% إلى 642.6 نقطة، مدعوماً بانخفاض أسعار النفط واستقرار عوائد السندات. وقادت أسهم شركات تعدين المعادن المكاسب بارتفاع 2.1%، بينما صعدت أسهم شركات السيارات 1.7%، مع مكاسب تقارب 2% لأسهم «بي إم دبليو» و«رينو» و«فولكسفاغن».
كما ارتفع مؤشر فايننشال تايمز 100 البريطاني بنسبة 1.2%، مسجلاً أكبر مكاسب يومية له في أكثر من شهرين. وفي المقابل، أبقى بنك إنجلترا أسعار الفائدة دون تغيير، محذراً من أن ارتفاع تكاليف الطاقة قد يزيد الضغوط التضخمية.
وتعكس المكاسب الأوروبية تحسناً مؤقتاً في شهية المخاطرة، إذ يرى المستثمرون أن تراجع النفط واستقرار سوق السندات يخففان جزءاً من الضغوط التي واجهتها تقييمات الأسهم خلال الفترة الماضية.
اليابان.. مكاسب محدودة قبل قرار بنك اليابان
وفي آسيا، أغلق نيكاي الياباني مرتفعاً 0.3% عند 64,136.25 نقطة، بينما صعد مؤشر «توبكس» 0.8% إلى 4,094.19 نقطة.
واستفادت السوق اليابانية من تراجع أسعار النفط ووضوح قرار الفيدرالي، إضافة إلى إقبال المستثمرين على شراء أسهم تراجعت في الفترة الماضية، خصوصاً في قطاعي الألعاب والأدوية. وارتفع سهم «نينتندو» 4.3% و«بانداي نامكو» 3.4%، فيما قفز سهم «سوميتومو فارما» 5.3%.
في المقابل، تراجعت أسهم شركات الرقائق، مع انخفاض «أدفانتست» 1.5% و«طوكيو إلكترون» 1.4%، وسط ترقب قرار بنك اليابان بشأن أسعار الفائدة.
النفط.. تراجع لا يلغي المخاطر
كان النفط أحد أبرز محركات الأسواق العالمية الخميس، إذ انخفضت الأسعار بنحو 2% مع تراجع المخاوف مؤقتاً بشأن انقطاع الإمدادات. وهبط برنت 2.5% إلى 103.13 دولارات للبرميل، فيما تراجع غرب تكساس الوسيط 1.6% إلى 100.82 دولار.
وساعدت تقارير عن عرض السعودية شحنات إضافية من الخام عبر سلطنة عمان، إلى جانب جهود إعادة تشغيل خط أنابيب شرق-غرب، في تخفيف المخاوف بشأن نقص الإمدادات، ومع ذلك ظلت الأسعار فوق مستوى 100 دولار للبرميل، فيما لا يزال السوق المادي للنفط ضيقاً.
وتبقى المخاطر الجيوسياسية عاملاً ضاغطاً، خصوصاً مع استمرار اضطراب حركة الملاحة. وأظهرت بيانات أولية أن عدد السفن التجارية التي عبرت مضيق هرمز الأربعاء انخفض إلى ثلاث سفن فقط، مقارنة بـ12 سفينة في اليوم السابق ومتوسط 17 سفينة خلال عشرة أيام.
وتعني هذه التطورات أن انخفاض النفط الحالي لا يمثل بالضرورة نهاية لموجة المخاطر، بل يعكس تحسناً في توقعات الإمدادات على المدى القصير. ويبقى أي تصعيد جديد في المنطقة أو تأخر في إصلاح البنية التحتية النفطية قادراً على إعادة الأسعار إلى مستويات أعلى.
الذهب يحافظ على بريقه
في المقابل، واصل الذهب جذب المستثمرين، مع ارتفاع العقود الآجلة إلى نحو 4,402.30 دولار للأونصة، بزيادة 14.80 دولاراً أو 0.35%، بينما ارتفع الذهب الفوري بأكثر من 2% خلال تعاملات الخميس إلى نحو 4,361 دولاراً للأونصة.
ويعكس أداء المعدن النفيس تداخل عدة عوامل، بينها استمرار المخاطر الجيوسياسية، وتحركات الدولار وعوائد السندات، إلى جانب إعادة المستثمرين تقييم محافظهم في ظل التحول نحو سياسة نقدية أكثر تشدداً في الولايات المتحدة.
كما استفادت أسهم شركات تعدين الذهب من صعود المعدن، حيث ارتفع صندوق «فان إيك» لشركات تعدين الذهب بنحو 3.5%.
مكاسب اليوم لا تنهي حالة عدم اليقين
وتشير تحركات الخميس إلى أن الأسواق تمكنت من استيعاب قرار الفيدرالي بصورة أفضل مما كان متوقعاً، خصوصاً مع تراجع النفط وعوائد السندات، إلا أن الصورة لا تزال مركبة، فالفيدرالي بدأ دورة تشديد جديدة في وقت تبقى فيه أسعار الطاقة مرتفعة، بينما يمكن لأي اضطراب جديد في إمدادات النفط أن يعيد الضغوط التضخمية إلى الواجهة.
وفي الوقت نفسه، يراقب المستثمرون قرارات البنوك المركزية الأخرى، خصوصاً بنك اليابان وبنك إنجلترا، إلى جانب مسار أسعار النفط وتطورات الشرق الأوسط. وتظل المعادلة الأساسية للأسواق خلال الفترة المقبلة مرتبطة بثلاثة متغيرات رئيسية: اتجاه الفائدة الأمريكية، ومسار أسعار الطاقة، ومدى اتساع المخاطر الجيوسياسية.
وبذلك فإن صعود الأسهم العالمية في تعاملات الخميس يعكس تحسناً في المزاج الاستثماري أكثر من كونه تحولاً نهائياً في اتجاه الأسواق؛ إذ لا تزال رهانات المستثمرين معلقة على قدرة البنوك المركزية على احتواء التضخم من دون إضعاف النمو، وعلى بقاء أسواق الطاقة قادرة على تأمين الإمدادات رغم استمرار التوترات الإقليمية.
الأسواق العالمية تحلّق.. الأسهم والذهب يصعدان والنفط يتراجع
- نشاط قوي في الأسهم بعد رفع «الفيدرالي» الفائدة يخفف ضغوط أسعار الطاقة والمخاطر الجيوسياسية