


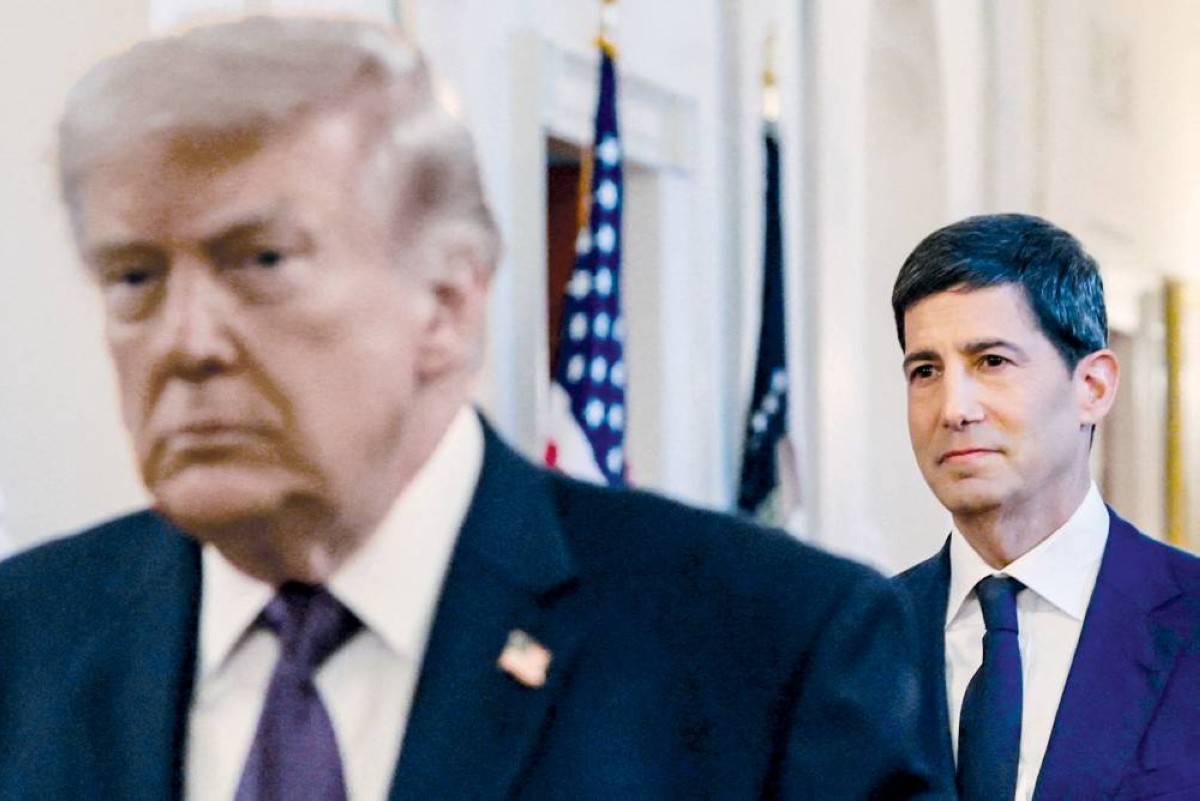
وقررت اللجنة الفيدرالية للسوق المفتوحة، الأربعاء 16 سبتمبر 2026، رفع النطاق المستهدف لسعر الفائدة على الأموال الفيدرالية بين 3.75 إلى 4 %، في أول زيادة للفائدة منذ عام 2023.
وجاء القرار بإجماع أعضاء اللجنة، في ظل استمرار التضخم عند مستويات مرتفعة، وقوة النشاط الاقتصادي والإنفاق والاستثمار.
وكانت الأسباب الرئيسة للقرار، ارتفاع التضخم أعلى من المستويات المتوافقة مع استقرار الأسعار، ولأن الاقتصاد الأمريكي قوي، يشجع على التشديد النقدي لكبح التضخم، وكذلك بسبب استمرار حالة عدم اليقين في أسواق الطاقة، بسبب التطورات الجيوسياسية.
الفائدة يجب أن تكون 1 % أو أقل
وبذلك تبدو الفجوة بين رؤية الإدارة الأمريكية ورؤية البنك المركزي كبيرة؛ فالبيت الأبيض يريد تكلفة تمويل أقل لدعم النشاط الاقتصادي، بينما يرى الفيدرالي أن الضغوط التضخمية الحالية تستدعي سياسة نقدية أكثر تشدداً.
لماذا يريد ترامب فائدة منخفضة؟
ومن منظور اقتصادي، فإن انخفاض أسعار الفائدة يمكن أن يقلل تكلفة القروض العقارية وتمويل الشركات والسيارات وبطاقات الائتمان، كما يمكن أن يشجع الاستثمار والاستهلاك، ويرفع النشاط في قطاعات حساسة للفائدة، وعلى رأسها الإسكان.
وهنا يكمن جوهر الخلاف: ترامب يركز على تكلفة الأموال والنمو، بينما يعطي الفيدرالي الأولوية حالياً لإعادة التضخم نحو هدف 2 %.
ترامب ووارش.. اختبار مبكر للعلاقة
وعلى الرغم من اعتراضه على مستوى الفائدة، تجنّب ترامب في البداية توجيه هجوم شخصي مباشر إلى وارش، على غرار انتقاداته السابقة لرئيس الفيدرالي السابق جيروم باول.
وأفادت رويترز بأن ترامب أكد أنه لا يزال يثق بوارش، رغم اختلافه معه بشأن السياسة النقدية.
كما وصف ترامب أعضاء المجلس بأنهم يتخذون موقفاً معادياً، وأنهم «سياسيون»، وفق تصريحاته التي أوردتها وسائل إعلام أمريكية. وهذه العلاقة ستكون موضع متابعة شديدة خلال الأشهر المقبلة، خصوصاً إذا واصل الفيدرالي رفع أسعار الفائدة.
وارش يرد بلغة التضخم
وقال وارش إن البنك المركزي يحتاج إلى أن يكون واثقاً من أن التضخم الأساسي يتحرك بوضوح وبسرعة كافية نحو مستهدفه، قبل تغيير اتجاه السياسة النقدية.
وتشير بيانات الفيدرالي إلى أن النشاط الاقتصادي يتوسع بوتيرة قوية، وأن الإنفاق المحلي أظهر مرونة، بينما ظل الاستثمار الرأسمالي قوياً، ومعدل البطالة مستقراً نسبياً.
وبالنسبة إلى البنك المركزي، فإن قوة الاقتصاد توفر فرصة للتعامل مع التضخم الآن، بدلاً من المخاطرة بتركه يترسخ، ثم الاضطرار إلى اتخاذ إجراءات أكثر قسوة لاحقاً.
لماذا تجاهل «الفيدرالي» مطالب ترامب؟
ويهدف هذا الفصل المؤسسي، إلى السماح للبنك المركزي باتخاذ قرارات مرتبطة بالتضخم والتوظيف والاستقرار الاقتصادي، بعيداً عن الاحتياجات السياسية قصيرة الأجل.
ولذلك يمثل تصويت اللجنة بالإجماع 12 مقابل صفر لرفع الفائدة رسالة مهمة؛ فالقرار لم يكن نتيجة موقف فردي لرئيس الفيدرالي، وإنما حظي بتأييد كامل أعضاء اللجنة المصوتين.
توقعات بزيادة أخرى
وهذا يعني أن الفجوة بين ما يريده ترامب، وما يتوقعه مسؤولو البنك المركزي، واسعة للغاية. فالرئيس يطالب بخفض الفائدة من مستوياتها الحالية إلى 1 % أو أقل، بينما تشير توقعات غالبية مسؤولي الفيدرالي، إلى احتمال تحركها صعوداً مجدداً قبل نهاية العام.
التضخم يحسم المواجهة
فإذا بدأت الأسعار في التباطؤ بصورة واضحة، يمكن أن يجد الفيدرالي مساحة لوقف دورة الرفع، وربما التفكير لاحقاً في خفض الفائدة.
أما إذا ظل التضخم مرتفعاً، فإن البنك المركزي قد يجد نفسه مضطراً إلى الإبقاء على السياسة المتشددة، أو رفع الفائدة مجدداً، حتى لو أدى ذلك إلى تصاعد الانتقادات السياسية.
وأشار الفيدرالي في بيانه إلى أن التضخم لا يزال مرتفعاً، مؤكداً أن زيادة الفائدة تستهدف دعم عودة التضخم إلى مستوى 2 % في توقيت أسرع.
خلاف يمتد إلى التجارة
وقال إن الولايات المتحدة تتحمل اختلالات تجارية كبيرة مع العديد من الدول، وطرح مجدداً فكرة تقليص التجارة مع الدول التي تسجل الولايات المتحدة عجزاً معها. لكن رويترز أشارت إلى أن الصلة المباشرة التي يقيمها ترامب بين العجز التجاري ومستوى أسعار الفائدة ضعيفة اقتصادياً.
ويكشف ذلك عن اختلاف أوسع في فلسفة إدارة الاقتصاد: ترامب ينظر إلى أسعار الفائدة والدولار والتجارة والصناعة، باعتبارها أجزاء مترابطة من استراتيجية لتعزيز القدرة التنافسية الأمريكية، بينما يركز الاحتياطي الفيدرالي، وفق تفويضه، بصورة أساسية، على استقرار الأسعار، وتحقيق أقصى قدر من التوظيف.
الأسواق أمام رسالتين متناقضتين
أما الثانية فجاءت من البنك المركزي، وتقول إن التضخم لا يسمح بذلك حالياً، بل قد يستدعي مزيداً من التشديد. ومن هنا، ستظل أسواق الأسهم والسندات والدولار والذهب شديدة الحساسية لأي مؤشرات على اتساع أو تضييق الفجوة بين الجانبين.
مواجهة لم تصل إلى ذروتها
لكن ترامب، حتى الآن، فصل بين اعتراضه على القرار وثقته في وارش، وهو فارق مهم، مقارنة بنبرة مواجهاته السابقة مع قيادة البنك المركزي.
أما إذا استمرت الضغوط السعرية، واضطر البنك المركزي إلى تنفيذ زيادة أخرى، فقد تصبح المواجهة أكثر حدة.