


سيمون إيدلستين مدير صناديق استثمار
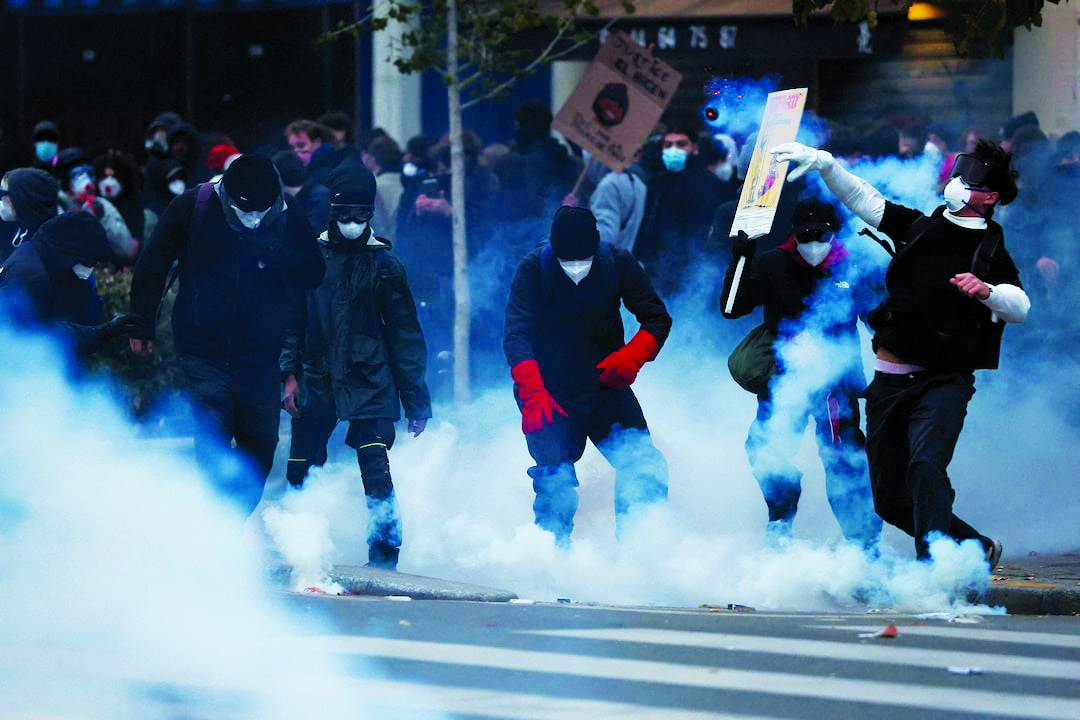
قد يكون السياسيون عاجزين أو يائسين، وغالباً يجمعون بين الأمرين، فما شهدته فرنسا في الأسابيع الأخيرة هو رد فعل على محاولات الرئيس إيمانويل ماكرون الفاشلة لرفع سن التقاعد، إذ تستحوذ تكاليف المعاشات على حصة متزايدة من إيرادات الدولة عاماً بعد عام، فيتبقى مبلغ أقل للمدارس وتكلفة المعيشة والإسكان.
وغالباً ما يبالغ مستثمرو الأسهم في رد فعلهم تجاه السياسة، كما رأينا في التقلبات الجامحة بالأسواق خلال انتخابات التجديد النصفي الأمريكية.
وقد يكون ذلك خطراً؛ ففي أعقاب «يوم التحرير» وإعلان الرسوم الجمركية الغريبة التي فرضها دونالد ترامب، هبط مؤشر «إس آند بي 500» بنسبة 10 % ليغلق قرب 5.000 نقطة، بينما يتداول اليوم فوق 7.500.
وبلغ مؤشر «فايننشال تايمز 100» نحو 7.000 نقطة عشية استقالة ليز تراس، ويرتكز اليوم عند 10.800. الخلاصة أن المستثمرين قد يكونون محقين في تقييمهم لحماقة السياسات، لكنهم يصلون مع ذلك إلى استنتاجات استثمارية خاطئة.
ومشكلات الديون الحكومية موجودة في كل مكان؛ فرنسا تواجه مأزق المعاشات، وألمانيا تعاني المنافسة الصناعية الصينية، وحتى إسبانيا، رغم نموها الجيد، تبدو مرشحة للإطاحة بالحكومة التي أشرفت على هذا النمو.
وتكمن المشكلة في أن ارتفاع عوائد السندات يضع عقبات أعلى أمام مستثمري الأسهم؛ فإذا لم تعجبك التقييمات، يمكنك إبقاء أموالك في البنك مستفيداً من هذه العوائد، أو شراء سندات مرتبطة بالتضخم. ويجب ألا تؤثر العوائد المرتفعة على حجم ما تحتفظ به من أسهم فحسب، بل في الشركات التي تستثمر فيها أيضاً.
وتتفاوت الضغوط الصاعدة على عوائد السندات من دولة لأخرى. فخلال السنوات الخمس الماضية، ارتفعت عوائد سندات الخزانة الأمريكية لأجل 10 سنوات من 1.5 % إلى نحو 5 %، وشهدت أوروبا زيادات مماثلة. في بريطانيا من 1 إلى 5.2 %، وفي ألمانيا وفرنسا من الصفر تقريباً إلى 3.3 و4.9 % على التوالي.
وقد تفاقمت ديون الحكومة الأمريكية الضخمة بفعل التخفيضات الضريبية في السنوات الأخيرة، وهي تخفيضات عززت النمو بلا شك لكن من غير المرجح أن تستمر بعد سيطرة الديمقراطيين على الكونجرس.
في المقابل، رفعت الاقتصادات الأوروبية الضرائب، رغم ذلك تتوقع حكوماتها الإنفاق بما يتجاوز إيراداتها لسنوات مقبلة. وإياك أن تتجاهل «قانون شتاين»: «إذا كان هناك أمر لا يمكن أن يستمر إلى الأبد فسيتوقف».
وفي عام 2012 واجهت اليونان أزمة طاحنة، وبعد خطة إنقاذ شارك فيها البنك المركزي الأوروبي جزئياً بلغت الأزمة السياسية حد الاضطرابات المدنية.
وفي الانتخابات الثانية من ذلك العام رفض الناخبون الأحزاب المتطرفة، وهيمن الحزبان المعتدلان على الأصوات، وشكل حزب «الديمقراطية الجديدة» حكومة فرضت إجراءات تقشفية.
واليوم تبلغ عوائد السندات اليونانية لأجل 10 سنوات 4.2 %، أي أقل من فرنسا وبريطانيا، لكن التقشف أدى إلى إضعاف النمو وانخفاض دعم النظام الديمقراطي.
ولعل ذلك أثر في مرشحين محتملين قد يخوضان جولة الإعادة في الانتخابات الرئاسية الفرنسية المقررة في أبريل المقبل، إذ يطرح كلاهما شعارات اقتصادية شعبوية تقلق أسواق الاستثمار.
فجان لوك ميلنشون، من اليسار، يقترح إلغاء مدفوعات الدين الحكومي، بينما تحدت مارين لوبان، من اليمين، البنك المركزي الأوروبي. وبإمكان كليهما انتقاد ماكرون، لكن أياً منهما لا يملك الشجاعة الكافية لمعالجة تكاليف المعاشات في فرنسا بالشكل الكافي.
وتأخذ هذه المشكلات أشكالاً مختلفة في دول أوروبية أخرى؛ فتصاعد الاضطرابات المدنية في ألمانيا يدل على أن الشباب في أنحاء أوروبا يشكون في أن الأحزاب القائمة تقدم لهم مستقبلاً أفضل. إلا أن الحكومات المثقلة بتكاليف الرعاية الاجتماعية، والدفاع والبيئة، لا يتبقى لديها سوى القليل لمبادرات النمو.
لذا يبدو أن الضغوط المتصاعدة على عوائد السندات الأوروبية ستستمر، والتي تأتي أساساً من حجم إصدارات الدين لتمويل الميزانيات، ومن ارتفاع التضخم أيضاً. وحتى لو تراجعت أسعار النفط، فإن ضعف طاقة التكرير في أوروبا يرجح بقاء أسعار الوقود مرتفعة لفترة أطول.
وعندما تقل الأموال، تلتفت الحكومات عادة إلى القطاع الخاص بفرض الضرائب. وفي أوروبا، هناك سجل للحكومات بفرض الضرائب على البنوك وشركات الطاقة ومرافق الخدمات.
وغالباً ما تغلف هذه الضرائب بقرارات سياسية بينما هي أقرب إلى انتزاع للأموال. وتمرر تكاليفها عادة إلى المستهلكين، عبر أسعار الوقود أو فوائد الرهن العقاري، لكن المداهمات الضريبية غير المتوقعة تضر المستثمرين أيضاً.
والقطاعات الأكثر استهدافاً، كالمالية والطاقة والمرافق، بطيئة النمو، وعوائدها منخفضة، وإذا أضيفت مخاطر فرض ضريبة ستنتهي أسهمها إلى تقييمات متدنية جداً تحد جاذبيتها. وفي أوروبا تشكل هذه القطاعات نحو ثلث الأسهم، المالية 25 في المئة، والطاقة 5 في المئة، والمرافق 5 في المئة.
أما في الولايات المتحدة فلا تتجاوز نحو خمس الأسهم، المالية 15 في المئة، والطاقة 5 في المئة، والمرافق 2 في المئة. وخارج هذه القطاعات، ستتأثر أسهم المستهلكين والبناء في أوروبا بتباطؤ النمو المحلي وارتفاع أسعار الفائدة، اللذين يضغطان على إنفاق أصحاب القروض.
باختصار، تجنب الاستثمار يقرّب بين الحكومات والشركات التي يرجح أن تفرض عليها الضرائب، مثل البنوك والمرافق، وكذلك شركات الدفاع والبنية التحتية التي ستخذلها الحكومات لأنها مفلسة.
وفي النهاية، يظل النمو الاقتصادي ركيزة أساسية لبقاء الناخبين، وخصوصاً الشباب، داعمين للنظام الديمقراطي. وما لم يقتنع الشباب بأن لديهم آفاقاً حقيقية، فتوقع استمرار الاضطرابات والصراعات بل وتفاقمها. وما يحتاج إلى التغيير ليس النظام الديمقراطي، بل معدل النمو الاقتصادي.