

جيليان تيت
بدأ العد التنازلي ليوم 3 نوفمبر، وعلى المستثمرين في السندات البدء في الاهتمام. ولكن هذا ليس بسبب انتخابات التجديد النصفي الأمريكية فقط.
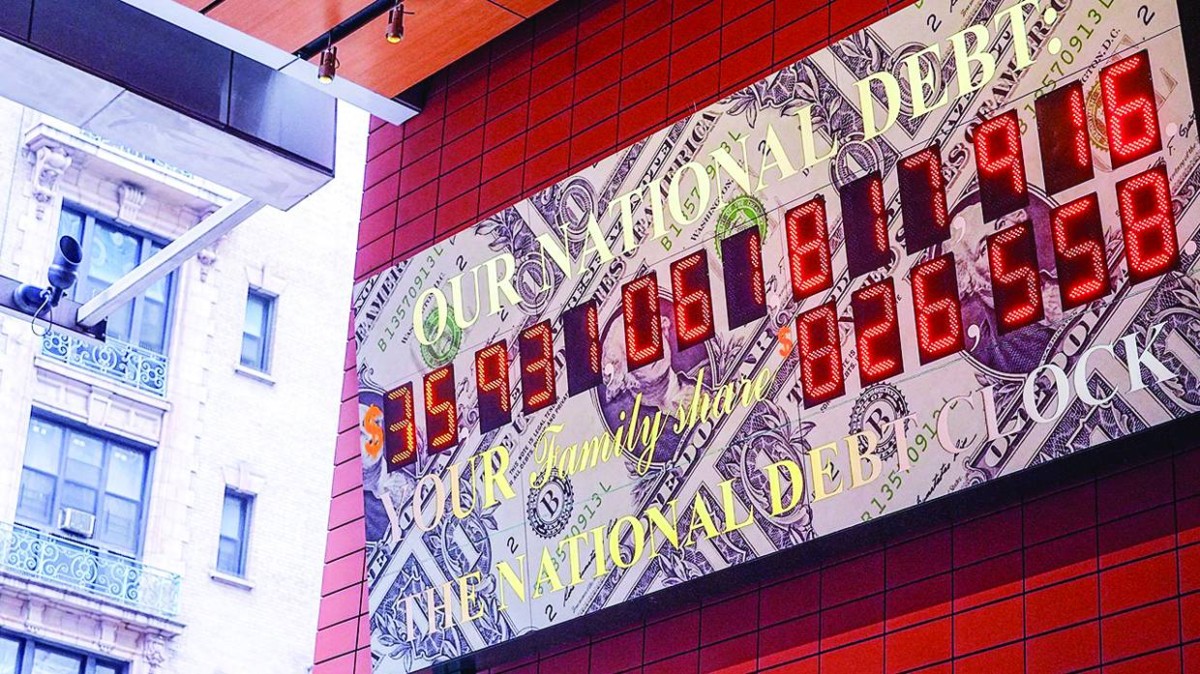
ففي اليوم التالي مباشرة، ستعلن وزارة الخزانة الأمريكية عن خطتها الفصلية لإصدار أدوات الدين. ومن المتوقع أن تؤدي هذه الخطة إلى تسريع اتجاه قائم بالفعل نحو الاعتماد بشكل أكبر على التمويل قصير الأجل لتغطية ديون الولايات المتحدة البالغة 40 تريليون دولار. وذلك على الأرجح من خلال تقليص، أو ربما إنهاء، مبيعات سندات الخزانة لأجل 20 عاماً، و/أو زيادة عمليات إعادة شراء الديون طويلة الأجل.
بعبارة مالية أدق، يبدو أن وزير الخزانة الأمريكي، سكوت بيسنت، يعمل على تقليل متوسط آجال استحقاق ديون الخزانة المرجحة. إذ يبلغ هذا المتوسط حالياً أقل من 6 سنوات، مقارنة بـ 13 عاماً في المملكة المتحدة، ونحو 8 سنوات في ألمانيا وفرنسا واليابان. وهذا يشبه إلى حد كبير قيام أسرة ما باستخدام بطاقات الائتمان بدلاً من القروض العقارية طويلة الأجل لتغطية ديونها.
هل هذه فكرة جيدة؟ يرى كثير من النقاد أنها فكرة سيئة للغاية، مشيرين إلى أن خطوة بيسنت تنطوي على قدر كبير من التناقض. فقد انتقد بشدة في مايو 2024 سلفه جانيت يلين لتقصيرها آجال استحقاق الديون، بحجة، صائبة تماماً، أن هذا يجعل الدولة عرضة لمخاطر كبيرة نتيجة تقلبات أسعار الفائدة.
لكن يبدو أن بيسنت قد غيّر موقفه الآن. ويوضح مسؤولون في وزارة الخزانة أن أحد الأسباب هو أن أسعار الفائدة قصيرة الأجل، على عكس بطاقات الائتمان، أقل حالياً من أسعار الفائدة طويلة الأجل. وهناك سبب آخر يتمثل في التحولات الهيكلية الأخيرة في القطاع المالي، والتي أدت إلى زيادة الطلب على الديون قصيرة الأجل.
على سبيل المثال، يتوسع قطاع العملات المستقرة بسرعة كبيرة، ويستحوذ على كميات ضخمة من ديون الدولار قصيرة الأجل؛ حتى أصبح هذا القطاع يمتلك من سندات الخزانة الأمريكية ما يفوق ما تمتلكه المملكة العربية السعودية وألمانيا مجتمعتين. كما أن متوسط آجال استحقاق الديون التي يشتريها ويحتفظ بها الاحتياطي الفيدرالي آخذ في الانخفاض أيضاً.
ويتجه المستثمرون الأجانب كذلك نحو الأدوات قصيرة الأجل، سواء بسبب حذرهم من المراهنة على المدى الطويل في الولايات المتحدة، أم نتيجة لاستراتيجيات التداول التي تتبعها صناديق التحوط الأجنبية. في الواقع، تظهر أبحاث الاحتياطي الفيدرالي أن صناديق التحوط ضاعفت حيازاتها من الديون الأمريكية بين 2023 و2025، وهي تسيطر الآن على نحو 8.5 % من السوق. وهي نسبة تتجاوز إجمالي الحيازات الرسمية للمستثمرين من اليابان والصين والمملكة العربية السعودية مجتمعين. وهذا أمر لافت للنظر.
وهناك عامل آخر يبدو أنه يوجه بيسنت، ألا وهو رؤيته للاقتصاد. ويرجع معظم المراقبين باللوم على الارتفاع الحاد في العوائد هذا العام إلى التضخم، والمخاوف المالية، وبيانات النمو القوية، نسبياً، والإصدارات الكبيرة للسندات من قبل شركات التكنولوجيا؛ وهو ما أشار إليه بنك الاحتياطي الفيدرالي في دالاس باعتباره قد يؤدي إلى نوع من «مزاحمة» الاستثمارات الأخرى.
لكن بيسنت يعتقد أن ارتفاع أسعار الطاقة هو أمر مؤقت، تماماً مثل طفرة إصدارات السندات المرتبطة بالذكاء الاصطناعي، وأن الذكاء الاصطناعي سيعزز الإنتاجية قريباً، ما سيمكن الاقتصاد الأمريكي من النمو بما يكفي لتجاوز عبء ديونه. بناءً على ذلك، يرى أن أسعار الفائدة طويلة الأجل في السوق مقيمة بشكل خاطئ، ويسعى لاستغلال هذا التفاوت، أو ممارسة «المراجحة». وهو مصطلح مألوف لدى بيسنت، الذي كان يعمل سابقاً كمتداول في صناديق التحوط، ولا يزال يفكر ويتصرف بعقلية المتداولين في هذا القطاع.
وبالعودة إلى النقطة التي انتقد فيها بيسنت سابقاً جانيت يلين، نجد أنه يستخدم الآن استراتيجية «نشطة» قائمة على المراجحة لتهدئة أسواق السندات؛ ومن المفارقات أن نهجه هذا أكثر نشاطاً بكثير مما كانت عليه ممارسات يلين.
في الواقع، يتجاوز نشاطه مجرد تعديل آجال استحقاق السندات؛ فمنذ توليه منصبه، عمل على تغيير اللوائح لتشجيع البنوك الأمريكية على شراء المزيد من السندات، ودعم نمو العملات المستقرة، واتخذ خطوات لثني اليابان عن تقليص مشترياتها من سندات الخزانة الأمريكية، كما قام بإعادة شراء سندات قديمة في مسعى لخفض العوائد.
وقد يلجأ بيسنت أيضاً إلى أدوات أخرى؛ إذ يمكنه مطالبة الاحتياطي الفيدرالي باستئناف التيسير الكمي. رغم أن هذه الخطوة قد تواجه معارضة من كيفن وارش، رئيس الاحتياطي الفيدرالي الجديد، الذي يبدي تحفظاً تجاه التيسير الكمي، وقد بادر بذكاء إلى تكليف لجنة خارجية بمراجعة الميزانية العمومية للاحتياطي الفيدرالي.
كما يمكن لبيسنت استخدام احتياطيات الذهب الأمريكية لدعم السندات، أو إعادة تقييم الذهب لتحسين مظهر الحسابات المالية. قد يبدو هذا طرحاً غريباً، لكن يجدر بالمستثمرين ملاحظة أنه عيّن أخيراً جودي شيلتون مستشارة له؛ وهي من أشد المدافعين عن ربط العملة بالذهب.
فهل سيؤتي كل هذا النشاط ثماره؟ في العام الماضي، نجح الأمر؛ فقد أبقى بيسنت عوائد السندات لأجل 10 سنوات دون مستوى 4.5 %، وهو إنجاز يستحق عليه التقدير في رأيي. لكن يبدو أن تكتيكاته بدأت تفقد فاعليتها؛ فعندما كثف أخيراً عمليات إعادة شراء الديون طويلة الأجل، ارتفعت العوائد فعلياً.
ولعل هذا ليس مفاجئاً؛ فهناك خطوة «نشطة» لم يتخذها بيسنت بعد، وهي معالجة السبب الجذري لمتاعب سوق السندات. فبينما أعلن عن هدف لخفض العجز إلى ما يعادل 3 % من الناتج المحلي الإجمالي، يتوقع صندوق النقد الدولي أن يتجاوز العجز 8 % هذا العام.
يا للهول!
كان من الممكن أن تكون صياغة خطة لخفض الديون إحدى الاستجابات المتاحة. أو كان بإمكانه الدعوة إلى مبادرة إصلاح مالي تحظى بدعم الحزبين. لكن بدلاً من ذلك، يتصرف بيسنت وكأن بوسع أمريكا تجنب اتخاذ قرارات مالية صعبة من خلال الاعتماد على ممارسات ذكية في المراجحة السوقية، والتفاؤل المفرط بشأن الذكاء الاصطناعي، والاستفادة من «امتيازها الباهظ».
ربما ينجح الأمر لبعض الوقت. لكن إذا استمر التضخم والدين في الارتفاع، أو تلاشت حالة التفاؤل المحيطة بالذكاء الاصطناعي، فإن مخاطر فترات الاستحقاق القصيرة ستتفاقم. وحينها، ستتجه كل الأنظار نحو أوائل شهر نوفمبر؛ إذ سيشكل ذلك مؤشراً مهماً حول مستقبل أمريكا، بكل ما تحمله الكلمة من معنى.