

كريس جايلز
في اجتماعاته السنوية، الأسبوع الماضي، استبق صندوق النقد الدولي مطلب إدارة ترامب بالعودة إلى «الأساسيات»، وهكذا تراجعت المخاوف المناخية لصالح نقاش حول الوضع الحرج للمالية العامة، خصوصاً في الاقتصادات المتقدمة الرائدة.
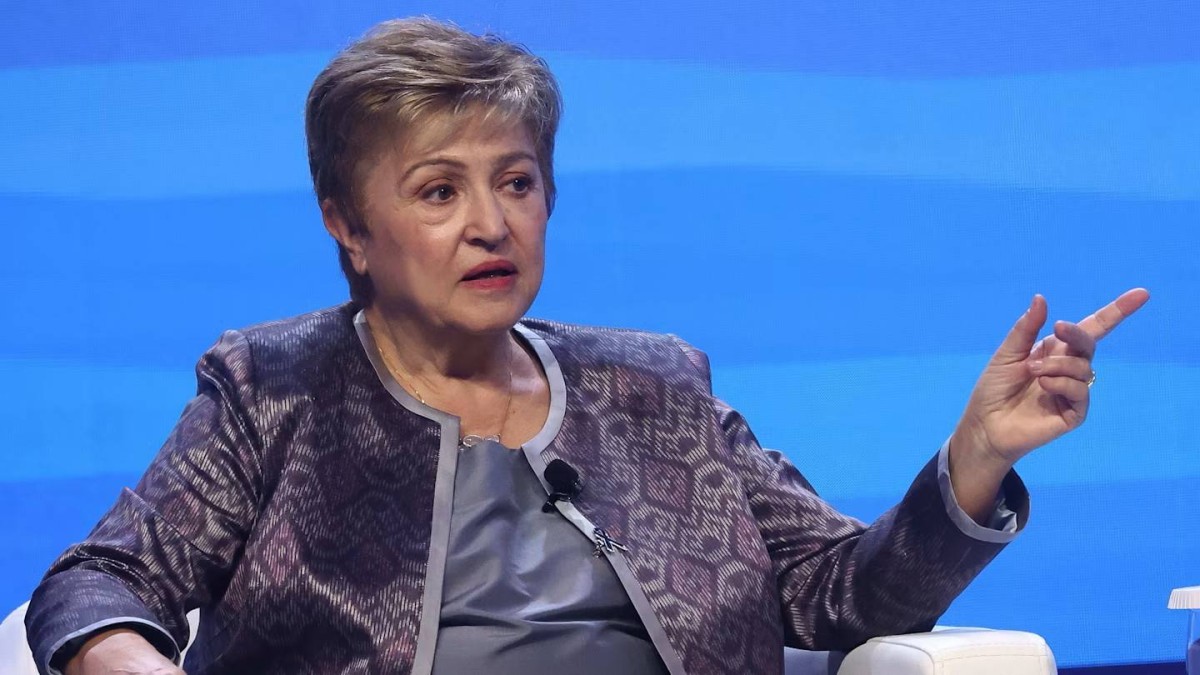
وفي افتتاح الاجتماعات قالت كريستالينا جورجييفا، المدير العام لصندوق النقد الدولي: «ما هو نداؤنا الأقوى لصناع السياسات في الوقت الحالي؟ بادروا بإجراء إصلاحات عاجلة لأوضاعكم المالية قبل أن تتسع الشقوق»، وكانت رسالتها موجهة إلى دول مجموعة السبع الكبرى التي يفوق حجمها إمكانية الحصول على تمويل إنقاذ من الصندوق.
وباستثناء وزير الخزانة الأمريكي، سكوت بيسينت، الذي لم يحضر الاجتماعات في بانكوك، أومأ معظم وزراء المالية بالموافقة، مشيرين إلى توقعات محلية بخفض العجز، إلا أن الوعود باتخاذ إجراءات فورية كانت غائبة تماماً، وهذا أمر مفهوم؛ إذ يمكن للمالية العامة أن تسلك مسارات غير مستدامة لفترة طويلة جداً قبل أن ينفجر أي شيء.
وفي الواقع فإن سجل الإصلاح المالي بين دول مجموعة السبع أسوأ مما عرضته جورجييفا، فعلى مدار العقد الماضي اضطر صندوق النقد الدولي مراراً وتكراراً إلى تعديل توقعاته لرفع العجز في هذه الدول. وقبل الجائحة كان الصندوق يتوقع عموماً أن يستقر العجز عند نحو 2.5 % من الناتج المحلي الإجمالي، لكن توقعات هذا الشهر تتنبأ بالاستقرار عند مستوى يتجاوز 6 %، وهو رقم سيضع الدين في مسار صاعد باستمرار، وسيؤدي في النهاية إلى الدفع بدولة واحدة على الأقل من دول المجموعة نحو الأزمة.
أما كندا وألمانيا فهما بمنأى تماماً عن أن تكونا في بؤرة أي انهيار محتمل في الأسواق؛ فالدولتان كلتاهما تتمتعان بمستويات دين منخفضة وتاريخ من الحصافة المالية، وقد رفعت ألمانيا عجز ميزانيتها مؤخراً لتمويل الإنفاق على الدفاع والاستثمارات، وهي بنود ما كان ينبغي تقليصها بشدة في المقام الأول، لذا، لا داعي للقلق كثيراً بشأن هاتين الدولتين.
كما يمكنني استبعاد اليابان، ولو مبدئياً، من قائمة الدول التي تمثل نموذجاً للإسراف المالي؛ فرغم أن صافي ديونها سيحتل المرتبة الثانية بين دول مجموعة السبع بحلول عام 2026، إلا أنها سجلت على مدار سنوات طويلة عجزاً فعلياً أقل بكثير مما كان متوقعاً، في حين يطلق سياسيون، مثل رئيسة الوزراء سانايه تاكايتشي، وعوداً براقة بشأن التوسع المالي، تظل وزارة المالية ممسكة بزمام الأمور بقبضة محكمة.
وبعد اليابان تبدأ الأمور في التردي والتعقيد. تمتلك إيطاليا أحد أعلى مستويات صافي الدين في مجموعة السبع، لكن أزمة منطقة اليورو بين عامي 2010 و2015 دفعتها إلى تحقيق فائض أولي مستمر، وهو ما نجحت في الاستمرار فيه بثبات، كما أن نسبة دينها مستقرة، وهامش التحرك هذا لا يمثل وصفة لنشوب أزمة.
أما المملكة المتحدة فقد نالت الأسبوع الماضي إشادة ربما كانت مبالغاً فيها من صندوق النقد الدولي بشأن خططها للضبط المالي، ومن المرجح أن تظهر ميزانية الأسبوع المقبل بعض التراجع، إذ تمتلك بريطانيا عادة سيئة تتمثل في عدم الموثوقية بشأن العجز، فهي تعد دائماً بالاستقامة المالية دون أن تفي بذلك، وهي بحاجة إلى إثبات قدرتها على تحقيق خفض العجز فعلياً، وليس مجرد الحديث عنه.
ويبقى لدينا فرنسا والولايات المتحدة؛ وكلاهما لا يمتلك فقط سجلاً حافلاً ليس فقط بتقديم وعود بخفض العجز، وهي وعود لا تتحقق أبداً، بل أيضاً بتسجيل عجز مرتفع ومستويات دين تتصاعد بوتيرة سريعة، ووفقاً لأحدث توقعات صندوق النقد الدولي ستتجاوز كلتا الدولتين نسبة صافي الدين في اليابان بحلول عام 2031، واليابان وحدها هي التي تتفوق تاريخياً على توقعات الصندوق وتتجاوزها إيجابياً.
إن المشهد السياسي في كلا البلدين يعادي الإصلاحات الضرورية لتقليص العجز، ففي فرنسا يتحدث زعيم اليمين المتطرف مارين لبان عن المسؤولية المالية، لكنها عارضت إصلاح سن التقاعد الذي يعد محورياً لتعافي المالية العامة، بينما لا يستطيع السياسيون الأكثر اعتدالاً تمرير الميزانية، وفي الولايات المتحدة لا يرى أي من الحزبين السياسيين أي فائدة انتخابية من اتباع الحذر المالي استراتيجية.
ولقد حرص صندوق النقد الدولي على التأكيد على أن الإصلاح أمر عاجل بدلاً من التنبؤ بكارثة وشيكة، لكن المشاكل المالية تشبه إلى حد كبير الديموغرافيا، إذ يسهل التنبؤ بها للغاية باستثناء اللحظة التي ينهار فيها السد. وبين دول مجموعة «السبع» تتجه فرنسا والولايات المتحدة نحو الاصطدام بالجدار مباشرة، وسوف تكون العواقب وخيمة، وكل ما لا نعلمه فقط هو: أي البلدين سينهار أولاً؟