

كريس جايلز
إذا ألقيت نظرة سريعة على أسعار الغاز الطبيعي في أوروبا، فستجد وضعاً مثيراً للقلق. فقد وصل مؤشر «تي تي إف» (TTF) الأوروبي، المعيار المرجعي للأسعار، لأعلى مستوى له هذا العام، متجاوزاً 88 يورو لكل ميجاواط/ساعة، وهو ثلاثة أضعاف المستوى الذي كان عليه قبل بدء توترات الشرق الأوسط في فبراير.
صحيح أن هذا لا يمثل تكراراً لما حدث عام 2022، عندما تجاوزت الأسعار الفورية حاجز 300 يورو لكل ميجاواط/ساعة، لفترة وجيزة، وظلت فوق مستوى 100 يورو لمعظم ذلك العام. لكن ارتفاع أسعار الغاز الطبيعي متواصل ولم يظهر أي مؤشر على التراجع، في وقت يقترب فيه فصل الشتاء في أوروبا.
ومستويات تخزين الغاز في أوروبا حالياً هي الأدنى على الإطلاق في مثل هذا الوقت من العام. وهذا يعني أن أي موجة برد طويلة خلال الشتاء الحالي ستدفع أسعار الغاز لمستويات أعلى بكثير. وقد أدت فواتير الطاقة المرتفعة بالفعل لزيادة التضخم بمنطقة اليورو إلى 3.8 % في سبتمبر، ومن شبه المؤكد أنها ستدفع معدل التضخم الرئيسي في المملكة المتحدة إلى ما يتجاوز 4 % في يناير. وهذا كله يثير قلق البنوك المركزية، التي تسعى جاهدة لتجنب مستويات التضخم في مرحلة ما بعد الجائحة.
لكن، إذا كانت هناك كل هذه الأخبار السيئة، فلماذا يحمل عنوان هذا المقال طابعاً إيجابياً؟
أحد الأخبار الإيجابية أن وكالة الطاقة الدولية وجدت أنه مقابل تراجع إمدادات الغاز من مضيق هرمز بنسبة 20 %، زاد منتجون آخرون صادراتهم بشكل كافٍ خلال الفترة ما بين مارس ويونيو، ما عوّض ثلاثة أرباع الإمدادات المفقودة من الشرق الأوسط. نتيجة لذلك، لم ينخفض إمداد الغاز الطبيعي المسال عالمياً خلال فصل الصيف إلا بنسبة 4 في المئة مقارنة بعام 2025.
وهناك نقطة أخرى، أنه ينبغي الحذر عند محاولة مناقشة تغيرات الأسعار. ولنضع في الاعتبار أنه رغم تضاعف أسعار الجملة ثلاث مرات، إلا أن إمدادات الغاز المسال عالمياً لم تنخفض سوى بنحو 4 %، بينما كان الانخفاض في إجمالي إمدادات الغاز أقل من ذلك بكثير.
لكن هل يعني ذلك أن الطلب الأوروبي على الغاز لم يتراجع بالقدر الكافي للاستجابة لهذه القفزة في الأسعار؟ الإجابة المختصرة هي: لا. فالواقع أن الاستهلاك السنوي التراكمي للغاز الطبيعي في أوروبا انخفض بنسبة 16 % على أساس سنوي خلال الـ12 شهراً المنتهية في يناير 2023. ويمكن تفسير جزء من ذلك بتراجع القدرة الصناعية في أوروبا، لكن الجزء الأكبر يعود لتحسين كفاءة الاستهلاك، واعتماد بدائل مثل المضخات الحرارية، وزيادة توليد الكهرباء من مصادر الطاقة المتجددة.
وتتعلق العديد من المخاوف بشأن فصل الشتاء في أوروبا هذا العام بحقيقة أن سعة التخزين في دول الاتحاد الأوروبي تقل عن 7 %. ويقارن هذا بمستوى بلغ 98 % عام 2023، وبمتوسط قدره 90 % في منتصف شهر أكتوبر كل عام خلال الفترة من 2011 إلى 2025.
وهنا يمكننا تقديم تقييم أكثر دقة؛ فحجم المخزون يعد مقياساً غير دقيق لمرونة الطلب في أوروبا؛ لأن معدلات الاستهلاك انخفضت بشكل حاد أيضاً خلال عامي 2022 و2023، ولم تعد إلى مستوياتها السابقة. لذا، ينبغي لنا قياس المخزونات بناءً على عدد الأيام التي يمكن أن تغطيها من متوسط الاستهلاك الحالي. ووفقاً لهذه المقاييس، تبدو مستويات تخزين الغاز في أوروبا قريبة من المتوسط التاريخي.
وبقاء مستويات التخزين قريبة من المعدلات الموسمية المعتادة، إلى جانب انخفاض طفيف فقط في إمدادات الغاز والغاز المسال عالمياً، لا يبرر تضاعف الأسعار ثلاث مرات. فلا عجب إذاً في تفاؤل المفوضية الأوروبية بشأن إمدادات الغاز خلال فصل الشتاء الحالي.
كما يحمل سوق الكهرباء في طياته أخباراً سارة أخرى. ففي عام 2022، بلغت أسعار الكهرباء ذروتها بالتزامن مع ارتفاع أسعار الغاز؛ لسببين: تعرض قطاع الطاقة النووية في فرنسا لانقطاعات في الإنتاج، واعتماد تسعير الكهرباء في أسواق الجملة بشكل عام على سعر الغاز. أما في عام 2026، فلم يعد أي من هذين العاملين قائماً.
وفي إسبانيا، كانت أسعار الغاز تحدد سعر الكهرباء في 80 % من الحالات، لكن هذه النسبة انخفضت الآن إلى 20 %. كما تراجع اعتماد كل من فرنسا وألمانيا على الغاز. وسيؤدي هذا التراجع في الاعتماد على الغاز إلى تقليل مدى تأثر أسعار الكهرباء بتقلباته.
رغم ذلك، لا ينبغي المبالغة في التفاؤل بشأن انخفاض الأسعار الآجلة لعام 2029 من أكثر من 80 يورو لكل ميجاواط/ساعة إلى نحو 30 يورو؛ لأن التقديرات الآجلة السابقة كانت بعيدة جداً عن الواقع.
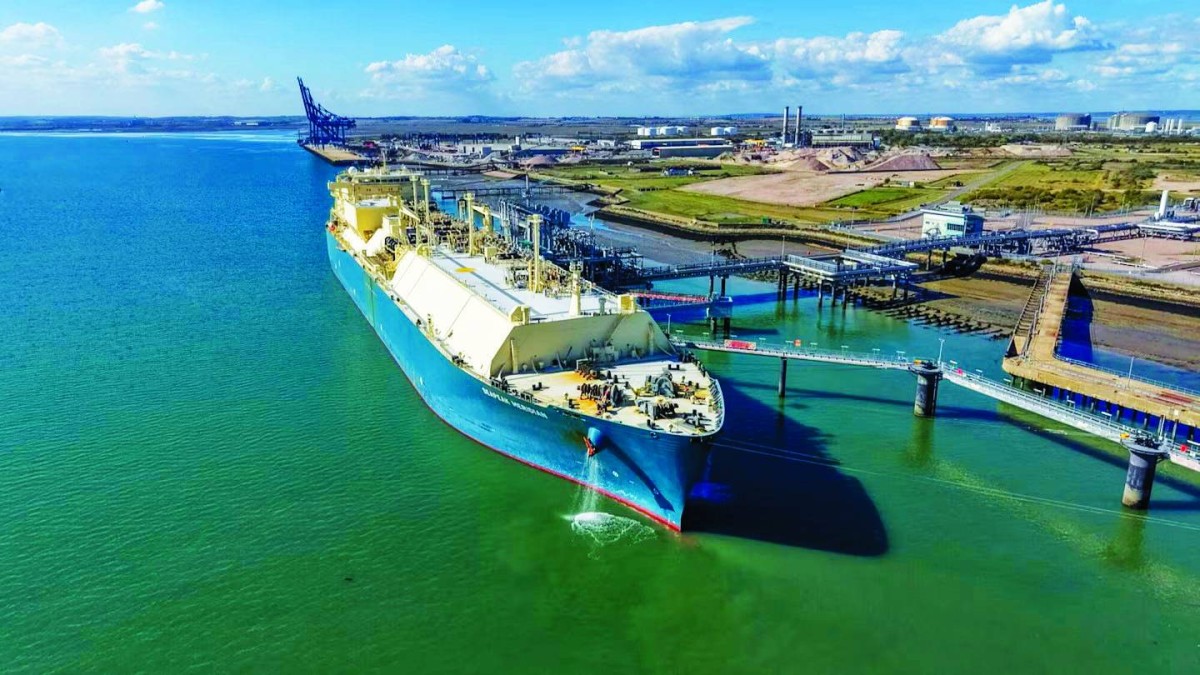
هناك أيضاً سبب يجعل منحنى الأسعار الآجلة للغاز يتجه نحو الانخفاض؛ إذ يتوقع أن تشهد صادرات الغاز الطبيعي المسال إلى أوروبا، من الولايات المتحدة وكندا والمكسيك، نمواً سريعاً، ما سيعوض، بل ويتجاوز، الانخفاض في الإمدادات القادمة من الشرق الأوسط.
وقد وافقت أمريكا على إنشاء محطات لتسييل الغاز الطبيعي المسال، وبدأت بالفعل في بنائها؛ ومن شأن إتمام بناء هذه المحطات، بنهاية عام 2027، أن توفر ما يعادل 30 % من الاستهلاك السنوي لأوروبا. وتتوقع وكالة الطاقة الدولية أن الزيادة المرتقبة في صادرات الغاز الطبيعي المسال العالمية بحلول عام 2030 ستكون كافية وحدها لتغطية 88 % من حجم الاستهلاك الأوروبي.
ويبقى السؤال الأخير، هل يمكن لأوروبا الاعتماد على أمريكا كمورد مستقر للغاز الطبيعي المسال في المستقبل؟ قد تكون هناك أسباب تدعو للحذر في التعامل مع واشنطن في مجالات مثل الدفاع والتعاون الأمني، لكن قطاع الطاقة يختلف، فسعر الجملة في أوروبا حالياً يعادل ثمانية أضعاف السعر في أمريكا عند قياسهما بالوحدات نفسها. وفي ظل هذه الأرباح الضخمة، فمن غير المرجح أن يظل الغاز مصدراً للتضخم في أوروبا لفترة طويلة.