


محمد العريان - أستاذ الممارسة في كلية وارتون للأعمال، والمستشار الاقتصادي الرئيسي لشركة «أليانز»، ورئيس مجلس إدارة شركة «جراميرسي» لإدارة الصناديق
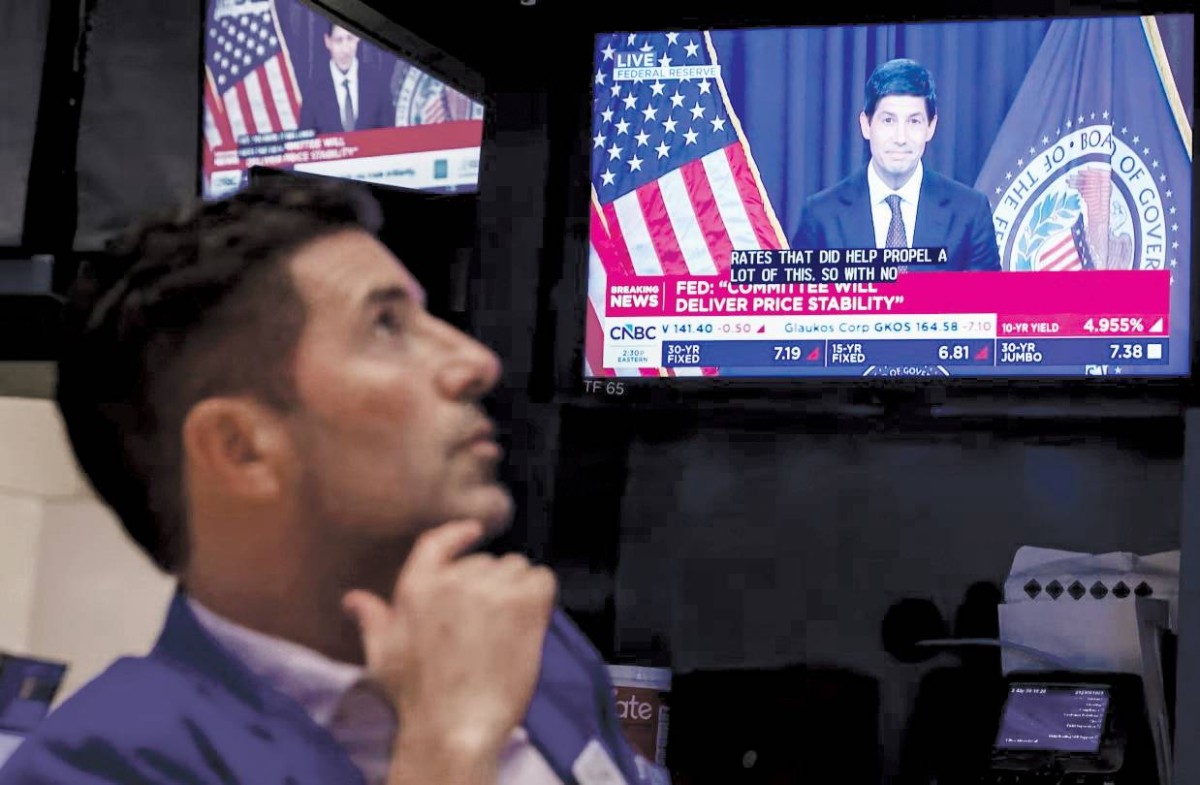
عقب تأكيد مجلس الاحتياطي الفيدرالي الأمريكي للتوقعات العارمة برفع أسعار الفائدة الأسبوع الماضي، تحولت الأسواق فوراً نحو اتخاذ موقف أكثر تشدداً، مسعرة ثلاث زيادات إضافية في الفائدة بحلول منتصف العام المقبل.
رغم ذلك، إذا تحقق كل هذا، فقد ينتهي المطاف بالأسواق والاقتصاد معاً في وضع غير محمود لسبب بسيط، يتلخص في أن السياسة النقدية ليست أداة الاستجابة المثلى لمعالجة التحديات الاقتصادية والمالية الراهنة.
ولما كانت البنوك المركزية لا تملك تأثيراً مباشراً على هذه التكاليف، فقد تعالت الأصوات المطالبة باستخدام أداتها الأساسية لكبح الطلب، ما يسهم بدوره في تقليل مخاطر التضخم الفعلي، وإبقاء التوقعات مستقرة، وحماية المصداقية المؤسسية.
وقد أطلق رئيس الفيدرالي، كيفن وارش، على ذلك اسم ظاهرة «قاعة المرايا»، وهي ظاهرة تنطوي على مخاطرة التضحية بالاقتصاد الحقيقي بلا داعٍ لمجرد إرضاء تسعير الأسواق.
فما بدأ أساساً كنقص في المعروض في حقبة الجائحة تحول سريعاً إلى فائض في الطلب. وأدى التأخير الطويل في بدء دورة رفع الفائدة إلى ترسيخ التضخم لفترة أطول، رغم أن الاستجابة المتأخرة تحولت إلى واحدة من أسرع حملات التشدد النقدي في تاريخ الولايات المتحدة.
غير أن التحول اللاحق نحو خفض الفائدة تباطأ بفعل الضغوط التضخمية المستمرة، ثم خرج عن مساره إثر صدمة أخرى لأسعار الطاقة في أعقاب الحرب الإيرانية. ومع ارتفاع التضخم الرئيسي، وجدت البنوك المركزية نفسها مضطرة لإطلاق دورة رفع جديدة تتهيأ لها الأسواق حالياً.
ومع ذلك، إذا حدث انكماش اقتصادي الآن، فمن المستبعد أن ينجم عن اختلالات حادة في القطاع المصرفي وتقليص مفرط للديون يسحب البساط من تحت أقدام الاقتصاد، بل سيأتي من القطاعات الحساسة لأسعار الفائدة، مثل الإسكان والسيارات، وبين الشرائح المستهلكة ذات الدخل المنخفض. الأهم من ذلك أن الحلول الأكثر فاعلية للضغوط التضخمية الراهنة لا تكمن لدى البنوك المركزية، بل تقع على عاتق صانعي السياسات الآخرين.
فالمطلوب على جانب العرض هو تقليل حساسية الاقتصاد لظاهرة اختناقات التوريد المتزايدة مثل مضيق هرمز، سواء عبر رفع معوقات الملاحة البحرية مباشرة أم إيجاد مسارات بديلة متعددة لتجاوزها.
وسيكون لهذا الإجراء أيضاً فائدة مضافة تتمثل في إتاحة مساحة أكبر في سوق السندات لاستيعاب الإصدارات الضخمة المستمرة لشركات التكنولوجيا التي تبني البنية التحتية للذكاء الاصطناعي.
ونتيجة لذلك، ستواجه البنوك المركزية ضغوطاً أقل من الأسواق لرفع الفائدة بغرض تعزيز مصداقيتها المؤسسية واحتواء توقعات التضخم لتهدئة عوائد السندات طويلة الأجل.
وتكشف التجربة التي أعقبت عام 2008 على وجه الخصوص أن هذا الوضع قد يدفع البنوك المركزية خارج نطاق اختصاصها الأصلي، ويشوه توزيع الموارد عبر قطاعات الاقتصاد، ويشجع على اتخاذ مخاطر مفرطة، فضلاً عن تآكل فاعلية السياسات النقدية.
ولن يخدم هذا المسار الاقتصاد أو سلامة الأسواق، كما أنه سيعصف بمصداقية السياسات وسمعة البنوك المركزية؛ فما نحتاجه اليوم يتطلب قرارات حاسمة في أيدي الحكومات، وليس في أيدي البنوك المركزية.