مايكل ستوبارد
شهدت بدايات شهر سبتمبر قفزة مفاجئة في أسعار الغاز الطبيعي العالمية. وفي الوقت الذي تسلط فيه عناوين الأخبار الضوء على تجاوز النفط الخام حاجز 100 دولار للبرميل ذي الدلالة الرمزية، كانت أسعار الغاز ترتفع بآليات أسرع، لتجري تداولاتها قرب ما يعادل 150 دولاراً للبرميل بمقاييس أسعار النفط.
ولم تكن هذه الطفرة في أسعار الغاز وليدة المصادفة؛ فقد استمر المحللون لشهور في التعبير عن قلقهم الشديد إزاء تدني مستويات مخزونات الغاز في أوروبا.
وهي المخزونات التي يجب إعادتها إلى مستويات مرتفعة إذا أرادت القارة العجوز الاستعداد لموسم التدفئة الشتوي. ولتأمين هذه الإمدادات، يجب على أوروبا خوض منافسة محتدمة ووجهاً لوجه مع المشترين الآسيويين.
إلا أن هذه التحذيرات ذهبت أدراج الرياح؛ إذ ظلت الأسعار «المستقبلية» للغاز لشتاء هذا العام مستقرة تماماً مقارنة بأسعار الصيف.
وبناء على ذلك، لم يكن هناك أي حافز يدفع التجار لشراء الغاز وتحمل تكاليف التخزين لعدة أشهر انتظاراً لفصل الشتاء، خاصة في ظل رغبة الحكومات في الحفاظ على حالة من الهدوء في الأسواق.
فما الذي تغير إذن؟ لقد أصبح اقتراب الشتاء تحت المجهر اليوم، والأهم من ذلك ربما هو حجم الإدراك المتزايد بعدم وجود حل قريب لتجارة الغاز الطبيعي المسال عبر مضيق هرمز.
وأن التعطل قد يستمر لأجل غير مسمى. وتبدو آفاق الغاز المسال أكثر قتامة مقارنة بالنفط؛ حيث تحولت الفكرة الذهنية السائدة أن السوق سيعود لطبيعته سريعاً تتحول إلى مخاوف من انقطاع ممتد للإمدادات.
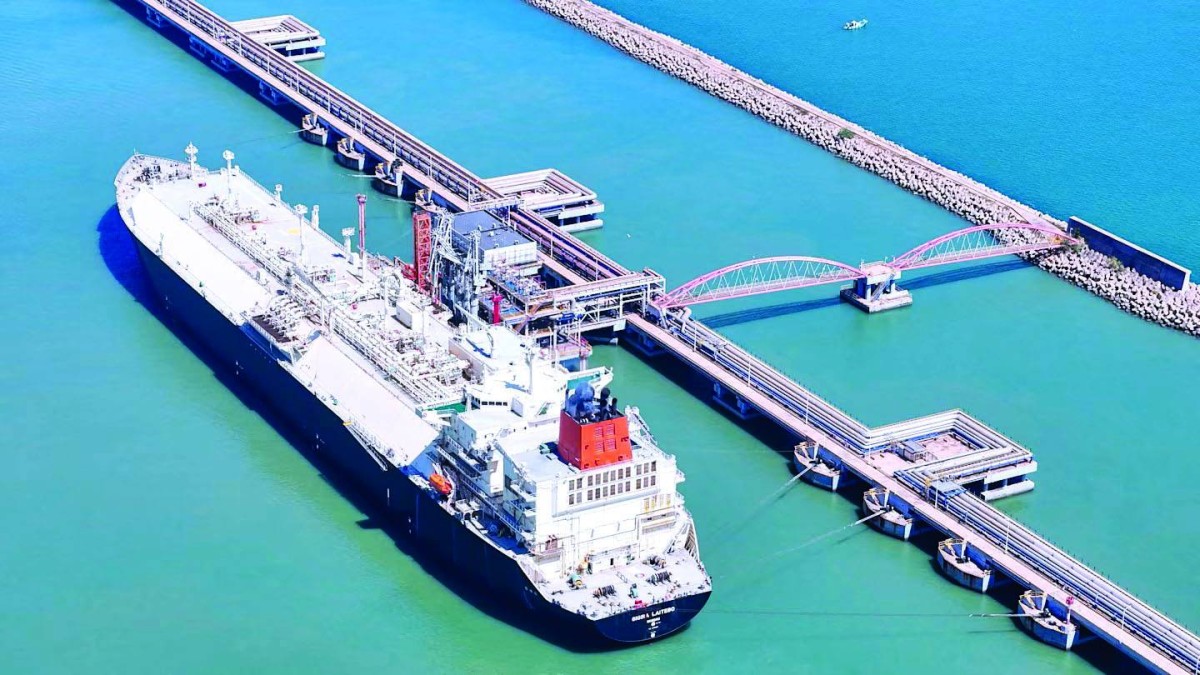
وكان الغاز الطبيعي المسال من بين السلع الأساسية الأكثر تضرراً بالصراع في الشرق الأوسط. ذلك لأن الحجم الضخم لناقلات الغاز المسال، وارتفاع قيمة شحناتها.
والنتائج الكارثية لأي ضربة قد تتعرض لها، تجعل من المخاطرة أمراً بالغ الخطورة. بالتالي لا يعبر حالياً سوى أقل من 10 % من حركة المرور التي كانت سائدة قبل الحرب.
وبالمقارنة مع النفط، أظهرت الحكومة الأمريكية إصراراً واضحاً طوال شهر أغسطس على إعادة النفط إلى الأسواق.
ورغم عدم وضوح الحجم الدقيق لتدفقات الخام من الشرق الأوسط في الوقت الراهن، إلا أنها شهدت زيادة ملموسة، ويعود ذلك ظاهرياً إلى عمليات إزالة الألغام وتوفير الحماية البحرية الأمريكية.
وتصب إتاحة هذا النفط في مصلحة إدارة ترامب في إطار مساعيها لكبح أسعار البنزين قبيل انتخابات التجديد النصفي في نوفمبر.
ولا يعدو تبادل إطلاق النار الحالي بين أطراف النزاع سوى صراع بين إيران والولايات المتحدة على من يسيطر على تدفقات النفط، بينما يقف الغاز الطبيعي المسال مجرد متفرج في هذه المواجهة.
وعلى عكس النفط، لا تعد إعادة الغاز المسال من الشرق الأوسط إلى الأسواق أولوية بالنسبة للولايات المتحدة؛ لأن ذلك سينافس صادراتها بالأساس.
وفي الواقع، ربما أسهم غياب الغاز المسال من الشرق الأوسط خلال هذا الصيف في تفادي انهيار الأسعار، في وقت تسجل فيه صادرات الغاز المسال الأمريكية مستويات قياسية وتبحث عن منافذ لتصريفها.
وهنا تكمن المعضلة، إذ إنه من غير المرجح أن يشعر المستهلك الأمريكي بالارتفاع الحاد في أسعار الغاز الطبيعي العالمية؛ فأسعار الغاز الطبيعي في أمريكا ما زالت دون مستوى 4 دولارات لكل مليون وحدة حرارية بريطانية.
وهو ما يقل عن خمس سعر الغاز المسال العالمي. وبإيجاز شديد، تعد الولايات المتحدة عرضة لاضطرابات إمدادات النفط، لكنها ليست معرَّضة لاضطرابات الغاز المسال.
بناء على ذلك، إذا استمر غياب الغاز المسال عن السوق، فإلى أي مدى يمكن أن ترتفع الأسعار؟ تحوم الأسعار الحالية حول 25 دولاراً لكل مليون وحدة حرارية بريطانية. وهناك تقارير عن خيارات لشراء الغاز المسال بسعر يتجاوز 30 دولاراً.
وتعد هذه المستويات مرتفعة ومؤلمة، وتشير إلى أن الأسر والمصانع ستواجه فواتير متزايدة، لكنها تظل بعيدة كل البعد عن مستويات 50 إلى 75 دولاراً لكل مليون وحدة حرارية بريطانية التي شهدتها أزمة عام 2022.
وكانت مستويات الأسعار تلك وما ترتب عليها من تقديم سياسات الدعم لحماية المستهلكين مسؤولة جزئياً عن تحديات الديون السيادية والضغوط على السندات الحكومية التي نراها اليوم.
ويتفق الخبراء في القطاع على أننا لن نعود إلى تلك المستويات الفلكية التي سجلت في عام 2022. وسيشهد هذا الشتاء حالة تجاذب بين أوروبا وآسيا للحصول على الإمدادات.
وستعتمد شدة التنافس جزئياً على حالة الطقس. لأن الطقس البارد، وكذلك الطقس الساكن الذي يقلل توليد الكهرباء من مزارع الرياح، سيرفع الطلب على الغاز.
لكن السباق المحموم الذي خاضه الأوروبيون في صيف 2022 لملء الخزانات بأي ثمن عند توقف غاز الأنابيب الروسي لن يتكرر هذه المرة.
إذ لا تملك الأسواق الآسيوية الرغبة في التنافس ولن تقدم على الأرجح عروضاً عدائية بأسعار تتجاوز 25 دولاراً لكل مليون وحدة حرارية بريطانية. فقد اتخذت الاقتصادات الأكثر ثراء مثل اليابان وكوريا تدابير صارمة لإدارة استهلاكها.
بينما تمتلك الصين مصادر بديلة متعددة لإمدادات الغاز، في حين لا تملك الاقتصادات الناشئة الأقل ثراء الملاءة المالية لمنافسة أوروبا على الإمدادات.
علاوة على ذلك، توجد عوامل أخرى تخفف حدة الأزمة؛ وأبرزها النمو القوي لإمدادات الغاز المسال البديلة القادمة من أمريكا الشمالية، كندا والولايات المتحدة على حد سواء، والتوسع في استخدام طاقة الرياح والطاقة الشمسية، وكلها عوامل تسهم في تهدئة الأوضاع.
لقد أثبتت سوق الغاز مرونة لافتة خلال الأشهر الستة الماضية، إلا أن اختبارها الأكبر ربما لا يزال قادماً. إذ يكاد ينعدم هامش الأمان أو الفائض الاحتياطي في المنظومة. ومع ذلك، فإن التخطيط الحذر والحيطة كفيلان بتجنب تكرار قفزات الأسعار الحادة التي شهدها عام 2022.