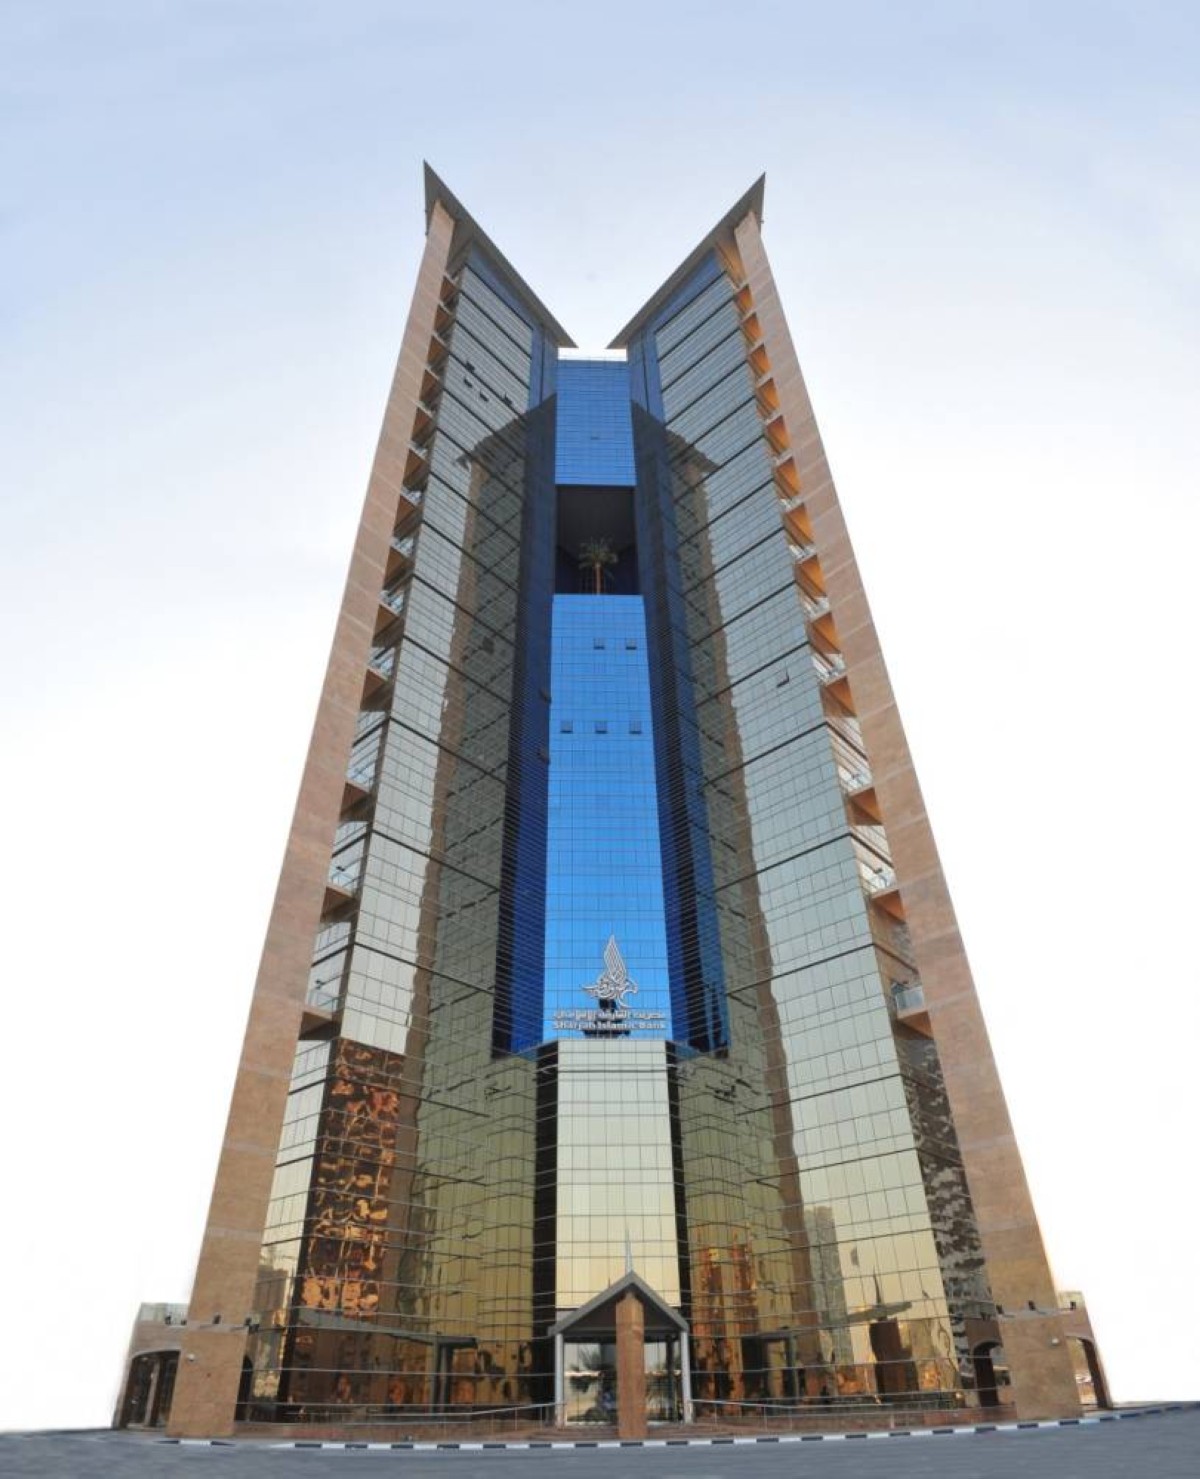
واصل مصرف الشارقة الإسلامي أداءه المالي القوي أول 9 أشهر من 2026، محققاً نمواً في صافي الأرباح، مدعوماً بارتفاع دخل أنشطة التمويل والاستثمار، ونمو حجم الأعمال، وتحسن الكفاءة التشغيلية، وسجل المصرف 1.2 مليار درهم أول 9 أشهر من 1.1 مليار درهم بالفترة المماثلة من 2025، بزيادة نحو 100 مليون درهم وبنمو 9 %.
وارتفع الدخل من الاستثمارات في التمويل الإسلامي والصكوك 11.7 % إلى 3.2 مليارات درهم بنهاية الربع الثالث من 2026، مقارنة بنحو 2.9 مليار درهم خلال الفترة نفسها من العام السابق، بزيادة 336.6 مليون درهم.
وبلغ إجمالي التوزيعات للمودعين وحملة الصكوك نحو 1.8 مليار درهم، مقارنة بنحو 1.7 مليار درهم بالفترة المماثلة من 2025.
وبلغ صافي إيرادات الرسوم والعمولات والإيرادات الأخرى 662.2 مليون درهم، مقابل 690.4 مليون درهم خلال الفترة نفسها من العام السابق، بانخفاض نسبته 4.1 %.
وبفضل النمو في أنشطة التمويل والاستثمار ومختلف الأعمال المصرفية، ارتفع إجمالي الدخل التشغيلي إلى نحو 2.1 مليار درهم، بزيادة 250.3 مليون درهم وبنسبة 13.6 % مقارنة بالتسعة أشهر الأولى من 2025.
الكفاءة التشغيلية
وارتفع إجمالي المصروفات العامة والإدارية إلى 726.6 مليون درهم خلال التسعة أشهر الأولى من 619.0 مليون درهم بالفترة نفسها من العام السابق بزيادة 17.4 %.
وواصل المصرف تحسين كفاءته التشغيلية، حيث بلغت نسبة المصروفات إلى الدخل 34.7 %، مقارنة بـ 36.1 % بنهاية 2025، بما يعكس قدرة المصرف على تحقيق نمو في الإيرادات يفوق وتيرة نمو قاعدة التكاليف، مع الاستمرار في توجيه الاستثمارات نحو تطوير الأعمال والبنية التحتية اللازمة لدعم التوسع المستقبلي.
كما ارتفع صافي الدخل التشغيلي قبل مخصصات الانخفاض في القيمة والضريبة إلى 1.4 مليار درهم، مقارنة بـ 1.2 مليار درهم خلال الفترة نفسها من 2025، محققاً نمواً 11.6 %.
جودة الأصول
وعلى صعيد جودة الأصول، بلغ صافي مخصص الانخفاض في قيمة الموجودات المالية، بعد الاستردادات، 42.1 مليون درهم بنهاية الربع الثالث من عام 2026، مقارنة بـ 11.9 مليون درهم خلال الفترة المماثلة من العام السابق.
وفي الوقت ذاته، تحسنت مؤشرات جودة المحفظة الائتمانية، حيث انخفضت نسبة التمويلات المتعثرة إلى 3.2 % مقارنة بـ 3.8 % بنهاية عام 2025، فيما حافظت نسبة تغطية التمويلات المتعثرة بالمخصصات على مستوى 108 %، كما في 30 سبتمبر 2026، مقارنه بـ 109 % بنهاية العام السابق.
وتعكس هذه المؤشرات استمرار المصرف في تطبيق نهج متحفظ في إدارة المخاطر والائتمان، مع التركيز على جودة الأصول وتعزيز قدرة الميزانية العمومية على مواجهة مختلف دورات الأعمال.
قاعدة العملاء
وواصل المصرف توسيع قاعدة أعماله خلال 2026، حيث ارتفع إجمالي الموجودات إلى 100 مليار درهم بنهاية الربع الثالث، مقارنة بـ 90.3 مليار درهم في نهاية عام 2025، بزيادة 9.4 مليارات درهم ونمو 10.4 %.
وجاء النمو مدعوماً بصورة رئيسية بالتوسع في محفظة التمويل الإسلامي، التي ارتفعت إلى 54.1 مليار درهم مقارنة بـ 45.6 مليار درهم بنهاية العام السابق، محققة نمواً بنسبة 18.9 %.
وارتفعت ودائع العملاء إلى 60.4 مليار درهم من 55.7 مليار درهم في نهاية عام 2025 بزيادة 4.7 مليارات درهم ونمو 8.4 %.
وبلغت نسبة التمويلات إلى ودائع العملاء 89.7 % مقارنة بـ 81.8 % في نهاية العام السابق، بما يعكس توظيفاً فعالاً للسيولة في دعم نمو الأعمال، مع المحافظة في الوقت ذاته على مستويات قوية من السيولة.
وبلغت الموجودات السائلة 21.2 مليار درهم، بما يعادل 21.3 % من إجمالي الموجودات، من 22.3 % بنهاية 2025.
1.2 مليار درهم أرباح «الشارقة الإسلامي» في 9 أشهر بنمو 9 %