يتجه الائتمان الخاص إلى ترسيخ مكانته مصدراً متنامياً للتمويل في دول مجلس التعاون الخليجي، مع بحث الشركات وملاك الأصول عن هياكل رأسمال أكثر مرونة، في وقت تواجه فيه المنطقة فجوة تمويلية تقدر بأكثر من 918 مليار درهم (250 مليار دولار). وتمتد فرص التمويل البديل من العقارات إلى التكنولوجيا والشركات الصغيرة والمتوسطة والتعليم والرعاية الصحية والخدمات اللوجستية وسلاسل التوريد.
وتشير التقديرات إلى إمكانية نمو سوق الائتمان الخاص في دول مجلس التعاون الخليجي ومصر بنحو 15% إلى 30% سنوياً، لتراوح قيمته بين 40.4 و73.5 مليار درهم (11 و20 مليار دولار) بحلول نهاية العقد، بما يعكس اتساع دور المؤسسات غير المصرفية في تلبية احتياجات التمويل التي لا تغطيها القنوات التقليدية.
ويأتي ذلك بالتزامن مع استمرار توسع القطاع العقاري في الإمارات، إذ يبحث المطورون عن حلول تمويل تتجاوز الإقراض المصرفي التقليدي، خصوصاً في الاستحواذات والتمويل المرحلي واستكمال المشاريع وإعادة هيكلة رأس المال. وسجلت سوق دبي العقارية في 2025 استثمارات تجاوزت 680 مليار درهم عبر أكثر من 258 ألف صفقة، ما يعكس ضخامة الطلب على رأس المال وتنوع احتياجات التمويل.
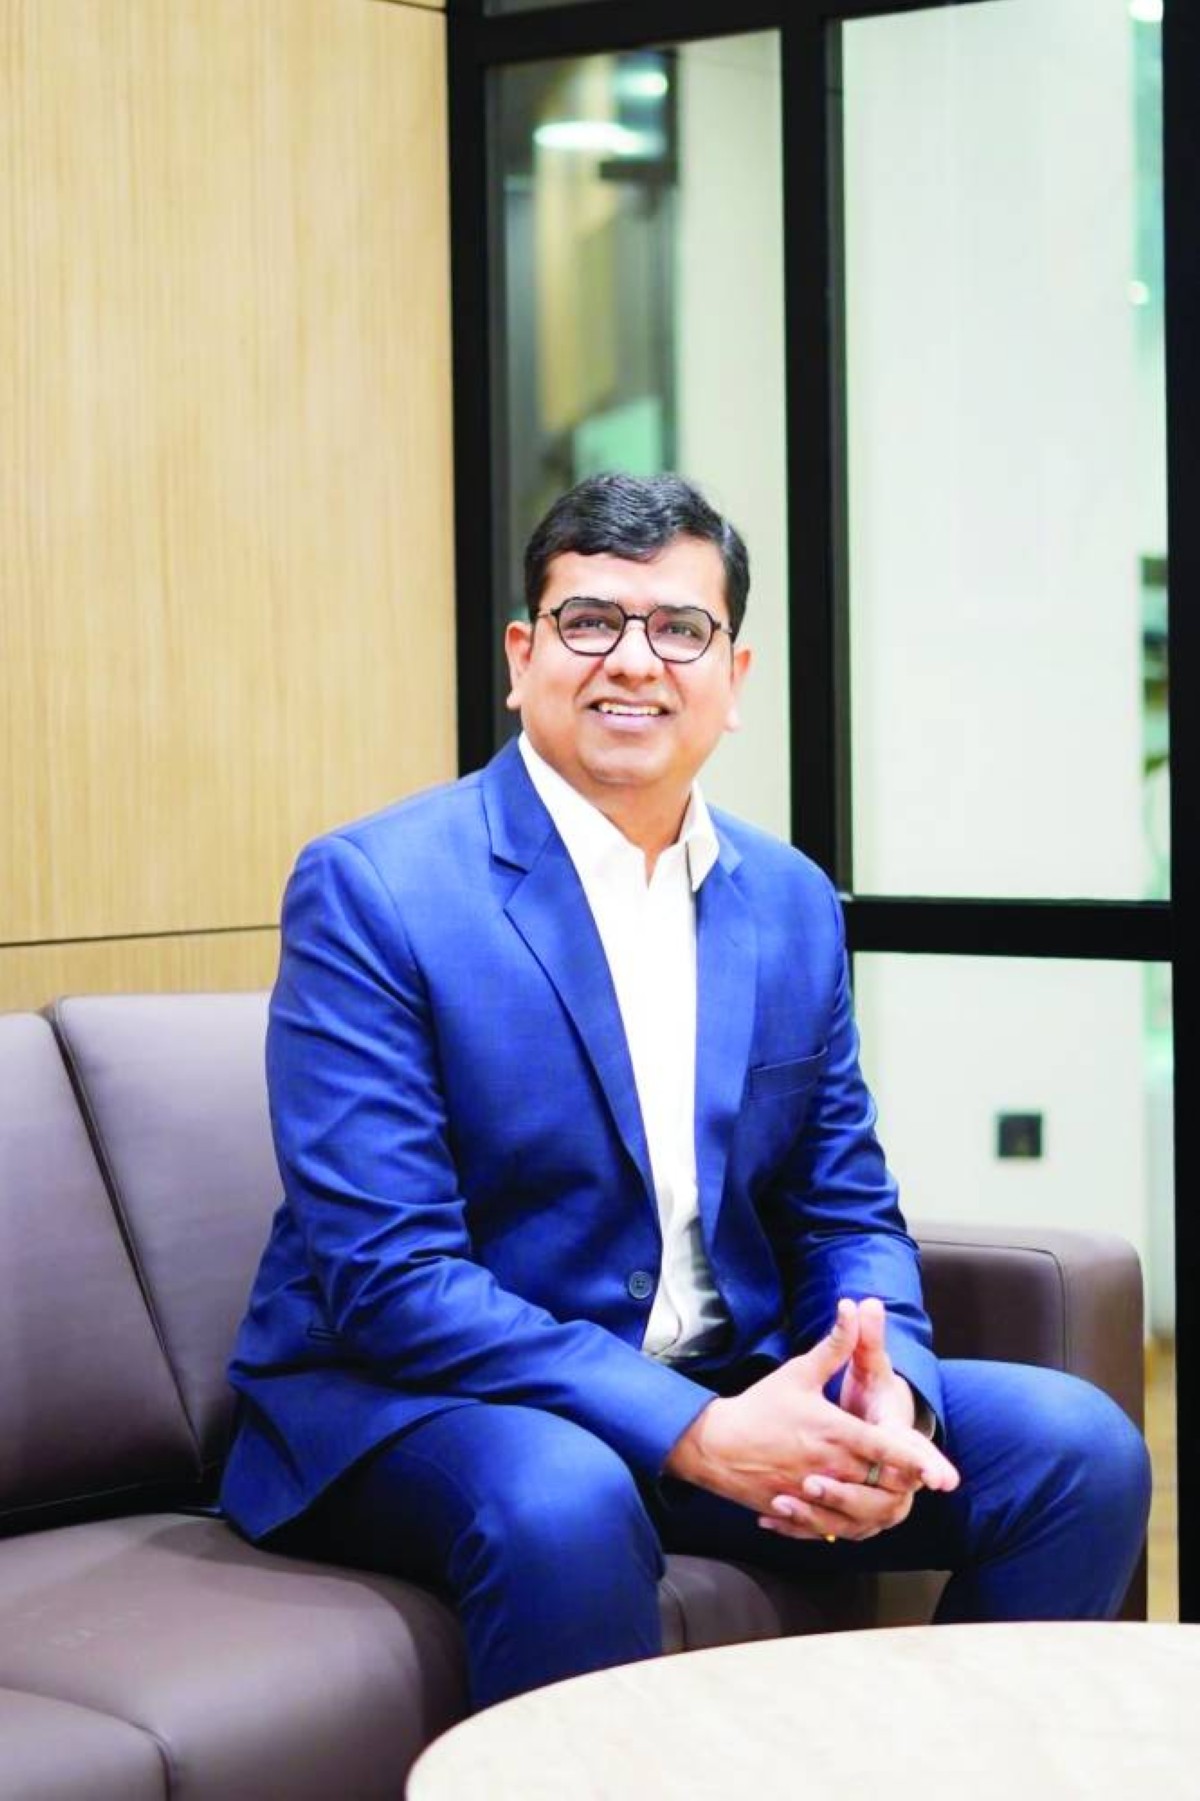
وقال أميت جونجونوالا، الرئيس التنفيذي للاستثمار في الإمارات لدى «نايسوس فاينانس»، إن الائتمان الخاص ينبغي عدم النظر إليه على أنه بديل عن البنوك، بل مكمل للتمويل المصرفي، موضحاً أن هناك فجوة بين ما تستطيع البنوك إقراضه وفق متطلباتها الاحترازية وبين احتياجات بعض الشركات والأصول للنمو أو التطوير أو إتمام الصفقات.
وأضاف أن الائتمان الخاص يوفر للمطورين ثلاث مزايا رئيسة، هي سرعة ووضوح التنفيذ، والمرونة في هيكلة رأس المال، والقدرة على تقييم الشركة أو الأصل أو الصفقة نفسها، بدلاً من الاعتماد بصورة أساسية على الميزانية العمومية للمقترض.
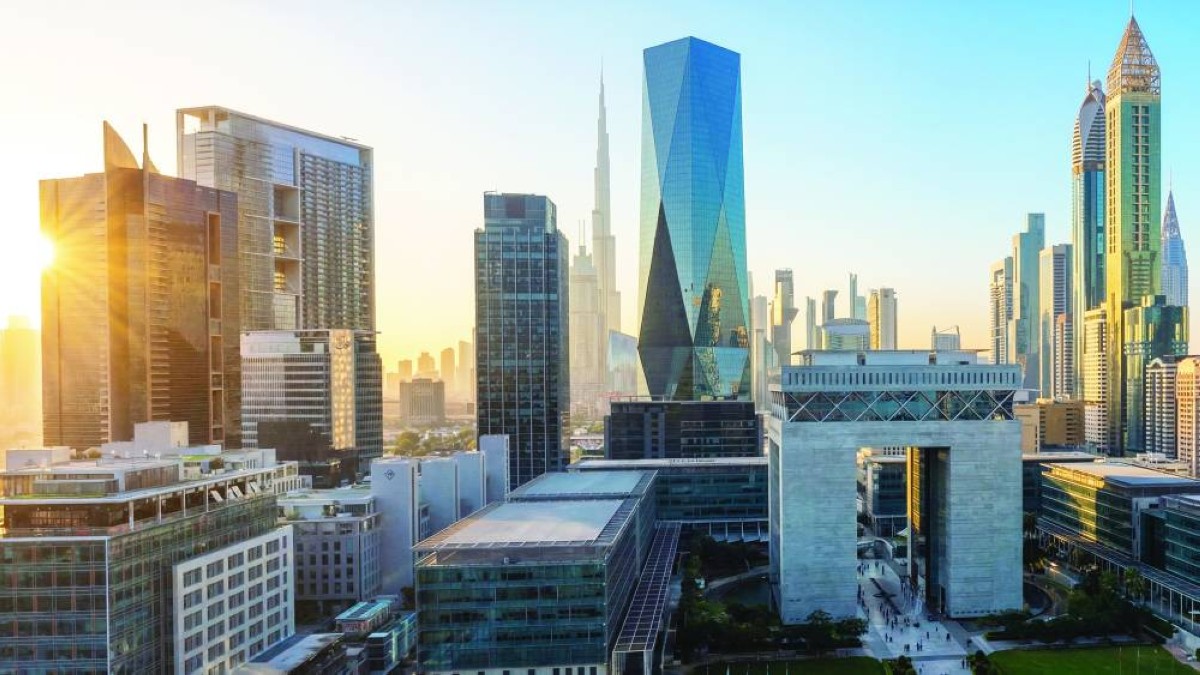
وتتمتع الإمارات بمقومات تدعم توسع هذا النشاط، مع وجود مراكز مالية راسخة مثل مركز دبي المالي العالمي وسوق أبوظبي العالمي، إلى جانب أطر تنظيمية وصناديق استثمار وآليات إنفاذ تساعد على جذب رأس المال المؤسسي الدولي. كما برزت أبوظبي مركزاً إقليمياً للائتمان الخاص، في حين بلغت محفظة الائتمان الخاص لدى «مبادلة» نحو 73.5 مليار درهم (20 مليار دولار) بحلول أوائل 2025، وفق البيانات الواردة في التحليل.
ولا تزال هذه الفئة الاستثمارية في مراحلها المبكرة خليجياً؛ إذ لم يتجاوز الائتمان الخاص نحو 3% من إجمالي ديون العقارات في الإمارات والسعودية حتى 2021، ما يترك مجالاً واسعاً للنمو.
وتبرز الهند سوقاً مرجعية مهمة، بعدما بلغ توزيع الائتمان الخاص فيها نحو 45.5 مليار درهم (12.4 مليار دولار) خلال 2025، استحوذ القطاع العقاري على نحو 40% منها. وترى «نايسوس فاينانس» أن تطور العلاقة الاستثمارية بين الهند والخليج قد يفتح المجال أمام تمويلات عابرة للحدود، خصوصاً مع حاجة الشركات والأصول الهندية إلى رأس المال طويل الأجل وتوافر رأس المال الخليجي طويل الأجل.
ومن المتوقع أن تتوسع الفرص خلال السنوات المقبلة لتشمل مراكز البيانات والبنية التحتية الرقمية واللوجستيات والتخزين والرعاية الصحية والضيافة، إلى جانب الشركات التقنية ومشروعات النمو والشركات الصغيرة والمتوسطة.
وأكد جونجونوالا أن جودة الاكتتاب، والضمانات المناسبة، ووضوح استراتيجيات الخروج ستكون عوامل حاسمة لضمان نمو مستدام للائتمان الخاص، سواء بالنسبة للمقترضين أو المستثمرين.
918 مليار درهم فجوة تمويلية تعزز نمو الائتمان الخاص في الخليج